如何为年度支出设立储蓄金
本文由 Money Vault 开发方的编辑团队撰写。内容仅供一般教育用途,不构成针对个人的财务、税务、债务、投资或法律建议。
年度保险费、会员费或学校费用虽然可以预见,一次支付时仍可能让人觉得数额很大。计划支出储蓄金是为一项已知的未来费用预留的余额。确定每次存款时,先记下账单到期日和当前估计金额,减去已经为该账单预留的钱,再用剩余金额除以付款期限前实际能够存款的次数。
选择日期明确的账单
从到期日清楚的费用开始,例如年度保险续费、会员费、证照续期费或夏令营费用。用最新通知或账单估算成本。如果服务提供方调整价格,就更新估计并重新计算。
记下付款必须发出或到账的日期,而不只是到期月份。CFPB 的账单日历工具建议列出账单、金额、付款日期和收入到账日期。日历显示期限,下方规划表则帮助确定单笔账单还差多少钱。
按实际存款日期计算
使用以下两步:
剩余金额 = max(0, 账单费用 - 已为该账单预留的金额)
每次存款 = 剩余金额 / N,仅当 N > 0 时
N 是付款必须发出或到账之前,实际计划的存款日期数量。数一数计划中的日期。不要把日历月份数向上取整后当成存款次数。CFPB 的储蓄计划工具根据目标金额和时间设定储蓄目标;如果已经存了一部分,请使用剩余金额和该时间段内的实际存款日期。
只有已经收到、现在可以使用的钱才能存入。计划上有日期不代表钱已进入储蓄金。工资或其他款项还没到账时,不要把它加进余额。如果计划日期过去却没有存款,就从 N 中去掉该日期,并按剩余日期重新计算。
三种不同期限的例子
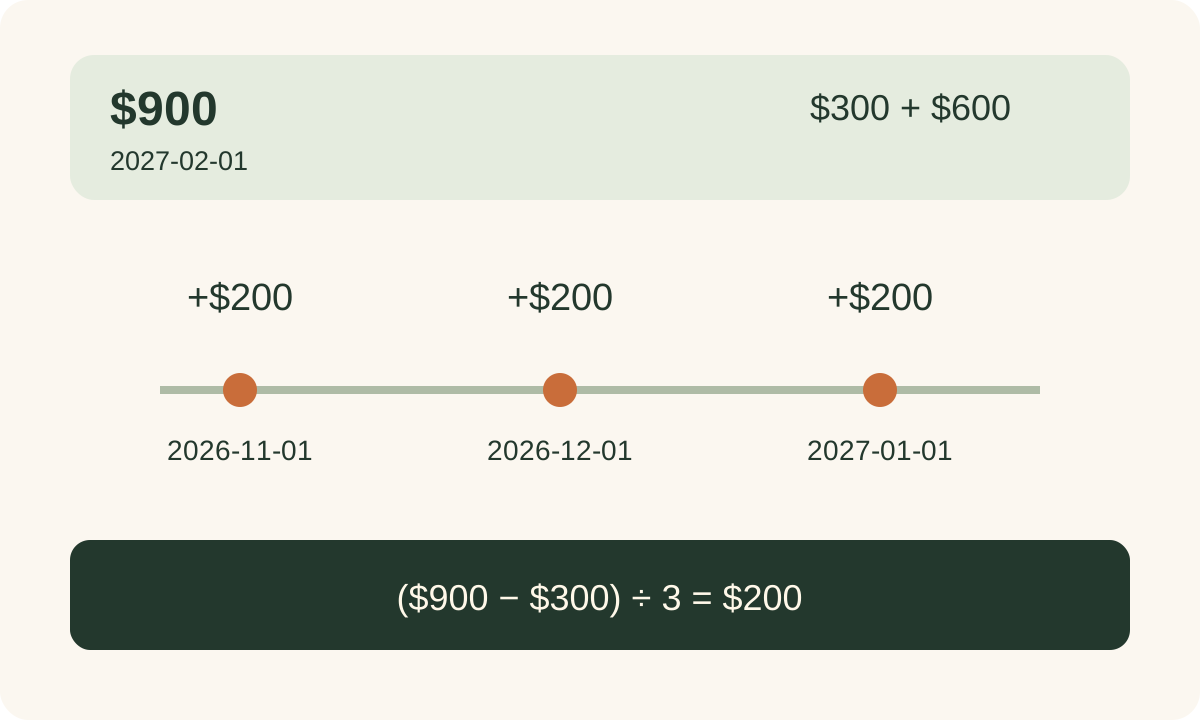
即将到期的账单: 一笔虚构的 900 美元账单于 2027 年 2 月 1 日到期。已经为它预留 300 美元,所以剩余 max(0, $900 - $300) = $600。如果能在 2026 年 11 月 1 日、12 月 1 日和 2027 年 1 月 1 日存款,那么 N = 3,每次目标是 $600 / 3 = $200。
有一整年准备: 一笔虚构的 900 美元续费于 2027 年 12 月 31 日到期,已预留金额为 0 美元。如果计划从 2027 年 1 月 1 日至 12 月 1 日存款十二次,每次目标是 $900 / 12 = $75。这样计算是因为期限前确实安排得下十二次存款,而不是因为所有账单都应该除以十二。
错过一次存款: 一笔虚构的 540 美元年度会员费于 2027 年 5 月 15 日到期。已经预留 90 美元,计划在 2026 年 12 月 1 日以及 2027 年 1 月、2 月、3 月和 4 月的每月 1 日存款,共五次。剩余 $540 - $90 = $450,每次应存 $90。如果错过 1 月 1 日,12 月存款后的余额是 $180,还剩三个计划日期。新目标为每次 ($540 - $180) / 3 = $120。如果已收到的钱无法承担这个金额,请记下缺口,并在到期前查看账单条款和可用选项。不要把尚未到账的钱算进去,也不要在没有更新另一目标的情况下动用其储蓄余额。
每一美元只分配一次
一个储蓄账户可以存放多笔账单的钱,但应为每个用途单独记录余额。例如,账户里的 600 美元可以分配 350 美元给保险、150 美元给会员费,剩余 100 美元暂不分配。同一笔 600 美元不能同时作为每张账单各 600 美元,也不能同时算作应急储备。
在自己的账户之间转钱是转账,不是新收入。如果同时记录一般可用余额和各项储蓄余额,新分配的金额只从可用余额中扣除一次。用对应储蓄金支付账单时,减少该储蓄余额并将账单记作一次支出;不要把转账再算作一次支出,也不要从一般余额中第二次扣除付款。
如果已预留 550 美元后账单调整为 540 美元,剩余金额是 max(0, $540 - $550) = $0,不需要再存。先减少这项储蓄余额,再将多出的 10 美元分配给其他目标,以免同一笔钱计入两个目标。
每周检查计划
每周检查一次接近的到期日、最新账单金额、各项储蓄的实际余额,以及剩余的存款日期数量。价格或日期变化、错过存款或重新分配资金时,都要重新计算。简短检查可以在还有时间考虑实际选项时发现缺口。CFPB 还提供现金流预算工具,用于比较一段时间内收到的钱与支出。
可复制的规划表
账单:
付款期限(必须发出或到账的日期):
预计账单费用:
已为该账单预留的金额:
剩余金额 = max(0, 预计费用 - 已预留金额):
期限前计划存款的日期:
N = 上述日期的数量:
每次存款目标 = 剩余金额 / N(仅当 N > 0):
截至目前实际存入的金额:
当前分配给该账单的余额:
下次检查日期:
如果 N = 0,表示账单现在到期、已经逾期,或者期限前已没有存款日期。不要除以零,也不要把未来每月存款额当成已经过去的期限的解决办法。比较应付金额和已预留金额,再向服务提供方确认条款与可用选项。
将计划账单与应急储蓄分开
日期已知的账单属于支出计划,应急储蓄则用于未计划的费用。CFPB 将应急基金描述为应对意外费用的储备,并指出所需金额取决于个人情况(CFPB 指南)。请分开记录两种余额,避免年度续费悄悄用掉为意外情况准备的钱。
可选的 Money Vault 支出记录
如果使用 Money Vault,可以在应用中记录支出,并在外部分别计算每笔账单。Money Vault 是 iPhone 应用;这张规划表不会创建年度账单日历,也不会自动划拨资金。在 App Store 查看 Money Vault。