Cách tích lũy cho các khoản chi hằng năm
Bài viết do đội ngũ biên tập Money Vault, đơn vị phát triển Money Vault, thực hiện. Đây là thông tin giáo dục tổng quát, không phải tư vấn tài chính, thuế, nợ, đầu tư hay pháp lý dành riêng cho cá nhân.
Phí bảo hiểm hằng năm, phí thành viên hay học phí có thể dự đoán trước nhưng vẫn là khoản lớn khi phải trả một lần. Quỹ chi tiêu dự kiến là số tiền dành cho một chi phí tương lai đã biết. Để xác định mức góp, hãy lấy hạn thanh toán và chi phí ước tính hiện tại, trừ số tiền đã dành riêng cho hóa đơn đó, rồi chia phần còn lại cho số lần góp thực sự có thể thực hiện trước hạn.
Chọn các hóa đơn có ngày đến hạn rõ ràng
Bắt đầu với những khoản có hạn cụ thể như gia hạn bảo hiểm hằng năm, phí thành viên, gia hạn giấy phép hoặc phí trại hè. Dùng thông báo hoặc hóa đơn mới nhất để ước tính chi phí. Nếu nhà cung cấp thay đổi giá, hãy cập nhật ước tính và tính lại.
Ghi ngày cần gửi tiền hoặc ngày khoản thanh toán phải hoàn tất, không chỉ ghi tháng đến hạn. Công cụ lịch hóa đơn của CFPB đề xuất ghi hóa đơn, số tiền, ngày thanh toán và ngày nhận tiền. Lịch cho biết hạn; bảng bên dưới cho biết số tiền còn thiếu cho từng hóa đơn.
Tính mức góp theo các ngày thực tế
Thực hiện hai bước:
còn thiếu = max(0, chi phí hóa đơn - số tiền đã dành riêng cho hóa đơn đó)
mức góp = còn thiếu / N, chỉ khi N > 0
N là số ngày góp thực sự được lên lịch trước khi phải gửi hoặc hoàn tất thanh toán. Hãy đếm các ngày trong kế hoạch. Đừng làm tròn số tháng trên lịch lên rồi coi đó là số lần góp. Công cụ lập kế hoạch tiết kiệm của CFPB dùng số tiền mục tiêu và thời gian để đặt mức tiết kiệm; nếu đã có một phần, hãy dùng phần còn thiếu và các ngày góp thực tế trong khoảng thời gian đó.
Chỉ tiền đã nhận và hiện có thể sử dụng mới trở thành khoản góp. Một ngày trong kế hoạch không có nghĩa tiền đã nằm trong quỹ. Nếu lương hoặc khoản thanh toán khác chưa về, đừng cộng vào số dư. Khi một ngày dự kiến trôi qua mà không góp, hãy bỏ ngày đó khỏi N và tính lại theo các ngày còn lại.
Ba ví dụ với thời hạn khác nhau
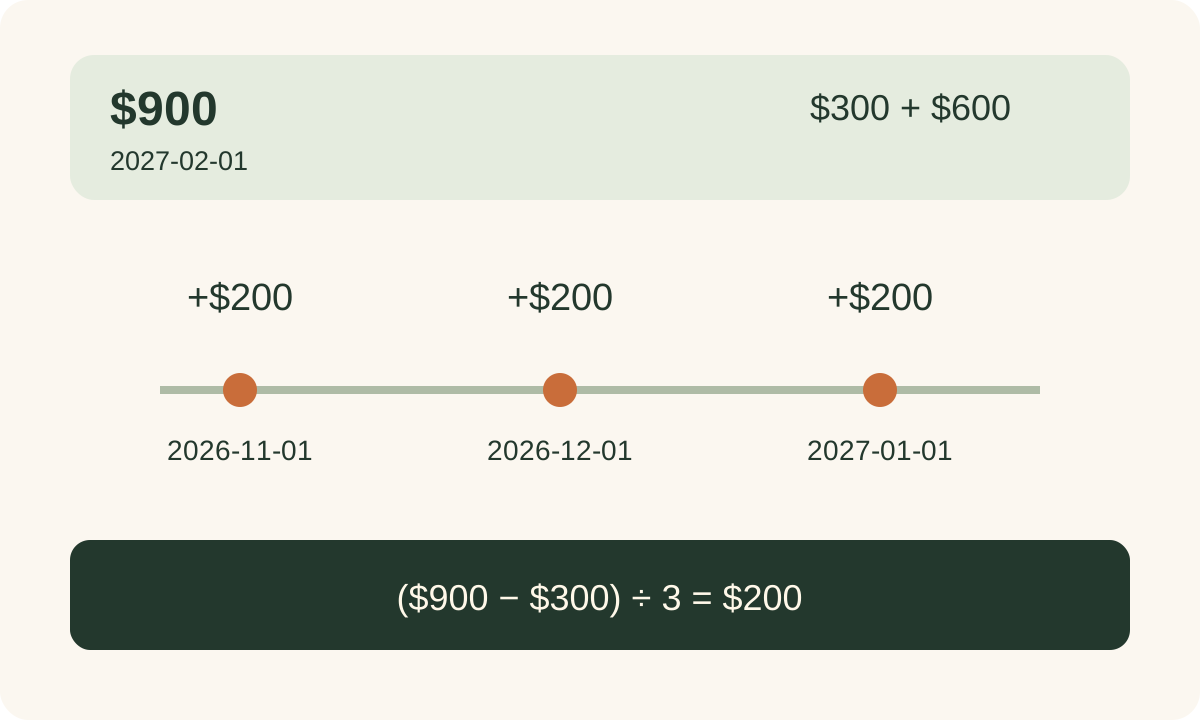
Hóa đơn sắp đến hạn: một hóa đơn giả định $900 đến hạn ngày 1 tháng 2 năm 2027. Bạn đã dành $300 cho hóa đơn đó, nên còn max(0, $900 - $300) = $600. Nếu có thể góp vào ngày 1 tháng 11 năm 2026, 1 tháng 12 năm 2026 và 1 tháng 1 năm 2027, thì N = 3 và mục tiêu là $600 / 3 = $200 mỗi ngày góp.
Có cả năm để chuẩn bị: một khoản gia hạn giả định $900 đến hạn ngày 31 tháng 12 năm 2027 và chưa có tiền dành riêng. Nếu mười hai ngày góp dự kiến từ ngày 1 tháng 1 đến ngày 1 tháng 12 năm 2027, mục tiêu là $900 / 12 = $75 mỗi lần. Cách tính này đúng vì có mười hai lần góp thực tế trước hạn, không phải vì mọi hóa đơn đều nên chia cho mười hai.
Bỏ lỡ một lần góp: phí thành viên hằng năm giả định $540 đến hạn ngày 15 tháng 5 năm 2027. Bạn đã dành $90 và dự kiến năm lần góp vào ngày 1 tháng 12 năm 2026 và ngày 1 tháng 1, tháng 2, tháng 3, tháng 4 năm 2027. Phần còn thiếu $540 - $90 = $450 tương đương $90 mỗi lần. Nếu bỏ lỡ lần góp ngày 1 tháng 1, sau lần góp tháng 12 số dư là $180 và còn ba ngày dự kiến. Mục tiêu mới là ($540 - $180) / 3 = $120 mỗi lần góp. Nếu số tiền đã nhận không đủ để góp mức đó, hãy ghi khoản thiếu và xem điều kiện hóa đơn cùng các lựa chọn trước hạn. Đừng tính tiền chưa nhận hoặc lấy số dư của quỹ khác mà không cập nhật mục tiêu đó.
Chỉ phân bổ mỗi đô la một lần
Một tài khoản tiết kiệm có thể chứa tiền cho nhiều hóa đơn, nhưng hãy theo dõi số dư riêng cho từng mục đích. Ví dụ, từ $600 trong tài khoản, bạn có thể dành $350 cho bảo hiểm, $150 cho phí thành viên và để $100 chưa phân bổ. Cùng $600 đó không thể đồng thời tính là $600 cho từng hóa đơn hoặc là quỹ khẩn cấp.
Chuyển tiền giữa các tài khoản của chính bạn là chuyển khoản, không phải thu nhập mới. Nếu theo dõi số dư chung có thể dùng và số dư quỹ riêng, hãy trừ khoản phân bổ mới khỏi số dư chung một lần. Khi thanh toán hóa đơn bằng quỹ của nó, giảm số dư quỹ đó và ghi nhận hóa đơn là chi phí một lần; đừng tính chuyển khoản là một chi phí khác hay trừ khoản thanh toán khỏi số dư chung lần thứ hai.
Nếu hóa đơn được điều chỉnh xuống $540 sau khi bạn đã dành $550, phần còn thiếu là max(0, $540 - $550) = $0. Không cần góp thêm. Chỉ phân bổ lại $10 dư sau khi giảm số dư quỹ này, để không tính số tiền đó cho hai mục tiêu.
Xem lại kế hoạch mỗi tuần
Mỗi tuần, kiểm tra các hạn sắp tới, số tiền hóa đơn mới nhất, số dư thực tế của từng quỹ và số ngày góp còn lại. Tính lại khi giá hoặc ngày thay đổi, một lần góp bị bỏ lỡ hay tiền được phân bổ lại. Việc kiểm tra ngắn giúp thấy khoản thiếu khi vẫn còn thời gian cân nhắc các lựa chọn thực tế. CFPB cũng có công cụ ngân sách dòng tiền để so sánh tiền đã nhận với chi phí theo thời gian.
Bảng có thể sao chép
Hóa đơn:
Hạn thanh toán (ngày phải gửi hoặc hoàn tất):
Chi phí hóa đơn ước tính:
Số tiền đã dành riêng cho hóa đơn này:
Còn thiếu = max(0, chi phí ước tính - số tiền đã dành riêng):
Các ngày góp dự kiến trước hạn:
N = số ngày đó:
Mục tiêu mỗi lần góp = còn thiếu / N (chỉ khi N > 0):
Số tiền thực tế đã thêm đến nay:
Số dư hiện tại dành cho hóa đơn này:
Ngày xem lại tiếp theo:
Nếu N = 0, khoản thanh toán đến hạn ngay, đã quá hạn hoặc không còn ngày góp trước hạn. Đừng chia cho không hay coi một khoản góp hằng tháng trong tương lai là giải pháp cho ngày đã qua. So sánh số tiền phải trả với số đã dành riêng, sau đó kiểm tra điều kiện và các lựa chọn với nhà cung cấp.
Tách hóa đơn dự kiến khỏi tình huống khẩn cấp
Một hóa đơn có ngày rõ ràng thuộc kế hoạch chi tiêu. Tiền dự phòng khẩn cấp dành cho chi phí không dự kiến. CFPB mô tả quỹ khẩn cấp là khoản dự trữ cho chi phí ngoài kế hoạch và cho biết số tiền cần thiết tùy hoàn cảnh mỗi người (hướng dẫn của CFPB). Hãy giữ số dư riêng để khoản gia hạn hằng năm không âm thầm dùng tiền dành cho sự cố bất ngờ.
Ghi chi phí tùy chọn trong Money Vault
Nếu dùng Money Vault, bạn có thể ghi chi phí trong ứng dụng và giữ phép tính riêng cho từng hóa đơn ở bên ngoài. Money Vault là ứng dụng iPhone; bảng này không tạo lịch hóa đơn hằng năm hay tự động dành tiền. Xem Money Vault trên App Store.
Để lập kế hoạch cơ bản, xem hướng dẫn lập ngân sách trong năm phút. Với tiền dự phòng, xem hướng dẫn theo dõi quỹ khẩn cấp. Để so sánh công cụ cho mục tiêu tiết kiệm, xem hướng dẫn ứng dụng mục tiêu tiết kiệm.