Як накопичити на щорічні витрати
Підготовлено редакцією Money Vault, розробником Money Vault. Це загальна освітня інформація, а не індивідуальна фінансова, податкова, юридична, інвестиційна чи боргова консультація.
Щорічний страховий внесок, членський платіж або шкільні витрати можуть бути передбачуваними, але все одно відчуватися великими, коли їх треба сплатити одразу. Цільовий резерв — це кошти для однієї відомої майбутньої витрати. Щоб визначити внесок, візьміть строк оплати й поточну оцінку суми, відніміть уже відкладені саме на цей платіж гроші та поділіть залишок на кількість внесків, які реально зробити до кінцевого строку.
Оберіть платежі з відомою датою
Почніть із витрат, для яких строк зрозумілий: щорічне поновлення страховки, членський внесок, поновлення ліцензії чи оплата табору. Для оцінки використайте останній рахунок або повідомлення. Якщо постачальник змінить ціну, оновіть оцінку й перерахуйте план.
Запишіть дату, коли платіж потрібно відправити або коли він має пройти, а не лише місяць сплати. У календарі платежів CFPB пропонують записувати рахунки, суми, дати оплати та надходження коштів. Календар показує строк; таблиця нижче допомагає визначити залишок для одного платежу.
Розрахуйте внески за реальними датами
Скористайтеся двома кроками:
залишок = max(0, вартість платежу - сума, уже відкладена саме на нього)
внесок = залишок / N, лише якщо N > 0
N — кількість фактично запланованих дат внесків до моменту, коли платіж потрібно відправити або провести. Порахуйте дати у своєму плані. Не округлюйте кількість календарних місяців угору, видаючи її за кількість внесків. Інструмент CFPB для плану накопичень використовує суму мети та період для визначення внеску; якщо частину вже відкладено, використовуйте залишок і реальні дати в цьому періоді.
Внеском можуть стати лише вже отримані й доступні зараз кошти. Дата в плані ще не означає, що гроші є в резерві. Якщо зарплата чи інший платіж ще не надійшли, не додавайте їх до залишку. Якщо запланована дата минула без внеску, приберіть її з N і перерахуйте за датами, що лишилися.
Три приклади з різними строками
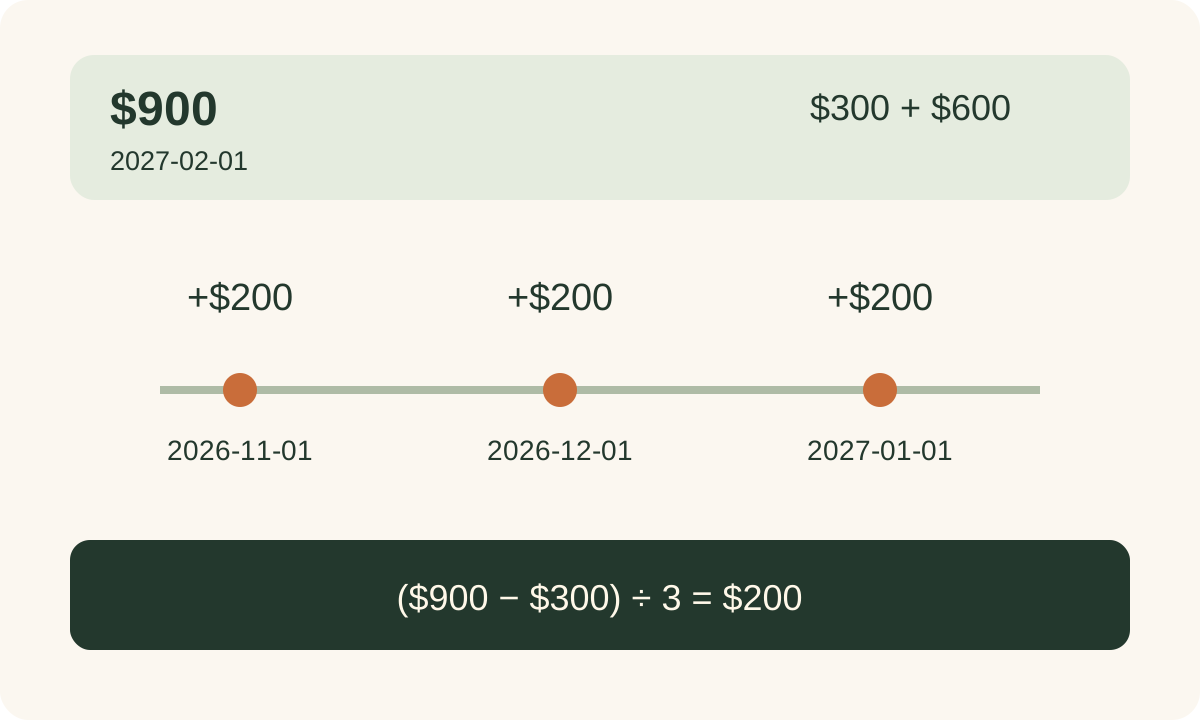
Платіж незабаром: умовний рахунок на $900 потрібно сплатити 1 лютого 2027 року. Вже відкладено $300, тому залишок становить max(0, $900 - $300) = $600. Якщо можна зробити внески 1 листопада 2026 року, 1 грудня 2026 року й 1 січня 2027 року, то N = 3, а цільовий внесок — $600 / 3 = $200 на кожну дату.
Цілий рік на підготовку: умовний платіж за поновлення на $900 настає 31 грудня 2027 року, а відкладено $0. Якщо дванадцять запланованих дат припадають на перше число кожного місяця з січня до грудня 2027 року, ціль становить $900 / 12 = $75 щоразу. Розрахунок працює тому, що дванадцять реальних внесків вміщуються до строку, а не тому, що будь-який платіж треба ділити на дванадцять.
Пропущений внесок: умовний щорічний членський платіж $540 потрібно сплатити 15 травня 2027 року. Вже відкладено $90 і заплановано п’ять внесків: 1 грудня 2026 року та 1 січня, лютого, березня і квітня 2027 року. Залишок $540 - $90 = $450 означає по $90 на внесок. Якщо внесок 1 січня пропущено, після грудневого внеску в резерві буде $180, а залишаться три дати. Нова ціль — ($540 - $180) / 3 = $120 на дату. Якщо отриманих коштів не вистачає на таку суму, запишіть різницю й до строку перевірте умови та доступні варіанти. Не рахуйте гроші, що ще не надійшли, і не використовуйте залишок іншого резерву без оновлення його мети.
Призначайте кожному долару лише одну мету
На одному ощадному рахунку можуть лежати кошти для кількох платежів, але ведіть окремий залишок для кожної мети. Наприклад, із $600 на рахунку можна призначити $350 страховці, $150 членському внеску й залишити $100 без призначення. Ті самі $600 не можна одночасно рахувати як $600 для кожного платежу або як резерв на непередбачене.
Переказ між власними рахунками — це переказ, а не новий дохід. Якщо ви ведете загальний доступний залишок та окремі залишки фондів, відніміть нове призначення із загального залишку один раз. Коли платіж сплачено з його фонду, зменште цей фонд і запишіть витрату один раз; не рахуйте переказ як ще одну витрату й не віднімайте платіж із загального залишку вдруге.
Якщо суму рахунку зменшили до $540 після того, як ви відклали $550, залишок становить max(0, $540 - $550) = $0. Новий внесок не потрібен. Переназначайте зайві $10 лише після зменшення залишку цього фонду, щоб не зарахувати їх до двох цілей.
Перевіряйте план щотижня
Раз на тиждень перевіряйте найближчі строки, актуальні суми рахунків, фактичний залишок кожного фонду та кількість доступних дат внесків. Перераховуйте, якщо змінилася ціна чи дата, внесок пропущено або кошти переназначено. Коротка перевірка показує нестачу, поки ще є час розглянути реальні варіанти. CFPB також пропонує інструмент бюджету грошового потоку для порівняння отриманих коштів і витрат у часі.
Таблиця для копіювання
Платіж:
Кінцевий строк (коли потрібно відправити чи провести платіж):
Орієнтовна сума рахунку:
Уже відкладено на цей платіж:
Залишок = max(0, орієнтовна сума - відкладені кошти):
Заплановані дати внесків до строку:
N = кількість цих дат:
Ціль на внесок = залишок / N (лише якщо N > 0):
Фактично додано коштів:
Поточний залишок, призначений цьому платежу:
Дата наступної перевірки:
Якщо N = 0, платіж настає зараз, прострочений або до строку не лишилося дат внесків. Не діліть на нуль і не подавайте майбутній щомісячний внесок як рішення для минулої дати. Порівняйте суму до сплати з уже відкладеною, а потім уточніть умови та доступні варіанти у постачальника.
Відокремлюйте заплановані платежі від надзвичайних витрат
Платіж із відомою датою належить до плану витрат. Резерв на непередбачене потрібен для незапланованих витрат. CFPB описує його як резерв для таких витрат і зазначає, що потрібна сума залежить від обставин людини (посібник CFPB). Тримайте залишки окремо, щоб щорічне поновлення непомітно не використало кошти для несподіваної ситуації.
Необов’язковий журнал витрат у Money Vault
Якщо ви користуєтеся Money Vault, можна записувати там витрати, а розрахунок для кожного платежу вести окремо. Money Vault — застосунок для iPhone; ця таблиця не створює календар щорічних рахунків і не відкладає кошти автоматично. Переглянути Money Vault в App Store.
Для базового плану витрат дивіться посібник зі складання бюджету за п’ять хвилин. Для резерву на непередбачене є посібник із його відстеження. Для порівняння інструментів дивіться огляд застосунків для цілей накопичення.