Yıllık giderler için nasıl birikim yapılır?
Money Vault geliştiricisi Money Vault editör ekibi tarafından hazırlanmıştır. Bu içerik genel eğitim amaçlıdır; kişiye özel finans, vergi, borç, yatırım veya hukuk tavsiyesi değildir.
Yıllık sigorta primi, üyelik veya okul ücreti öngörülebilir olsa da tek seferde geldiğinde büyük gelebilir. Planlı gider fonu, bilinen bir gelecek masrafı için ayrılan paradır. Birikim tutarını belirlemek için ödeme tarihini ve güncel tahmini alın, o fatura için zaten ayırdığınız tutarı çıkarın ve kalanı ödeme süresinden önce gerçekten yapabileceğiniz birikim sayısına bölün.
Tarihi belli faturaları seçin
Yıllık sigorta yenilemesi, üyelik aidatı, lisans yenilemesi veya kamp ücreti gibi son ödeme tarihi açık olan giderlerle başlayın. Tahmini maliyet için en son bildirim veya faturayı kullanın. Sağlayıcı fiyatı değiştirirse tahmini güncelleyin ve yeniden hesaplayın.
Yalnızca ödeme ayını değil, ödemenin gönderilmesi veya hesaba geçmesi gereken tarihi yazın. CFPB'nin fatura takvimi, faturaları, tutarları, ödeme ve gelir tarihlerini listelemeyi önerir. Takvim son tarihi gösterir; aşağıdaki çalışma sayfası o faturaya ne kadar kaldığını gösterir.
Birikimleri gerçek tarihlere göre hesaplayın
İki adım kullanın:
kalan = max(0, fatura tutarı - bu fatura için zaten ayrılmış para)
birikim = kalan / N, yalnızca N > 0 ise
N, ödeme gönderilmeden veya hesaba geçmesi gerekmeden önce gerçekten planlanan birikim tarihlerinin sayısıdır. Planınızdaki tarihleri sayın. Takvim aylarını yukarı yuvarlayıp birikim sayısı olarak kullanmayın. CFPB'nin birikim planı aracı, hedef tutarı ve süreyi kullanarak bir hedef belirler; tutarın bir kısmı zaten ayrılmışsa kalanı ve o dönemdeki gerçek birikim tarihlerini kullanın.
Yalnızca alınmış ve şu anda kullanılabilir para birikime dönüşebilir. Plandaki bir tarih, paranın fonda olduğu anlamına gelmez. Maaş veya başka bir ödeme henüz gelmediyse bakiyeye eklemeyin. Planlanan tarih birikim yapılmadan geçerse o tarihi N içinden çıkarıp kalan tarihlerle yeniden hesaplayın.
Farklı sürelerle üç örnek
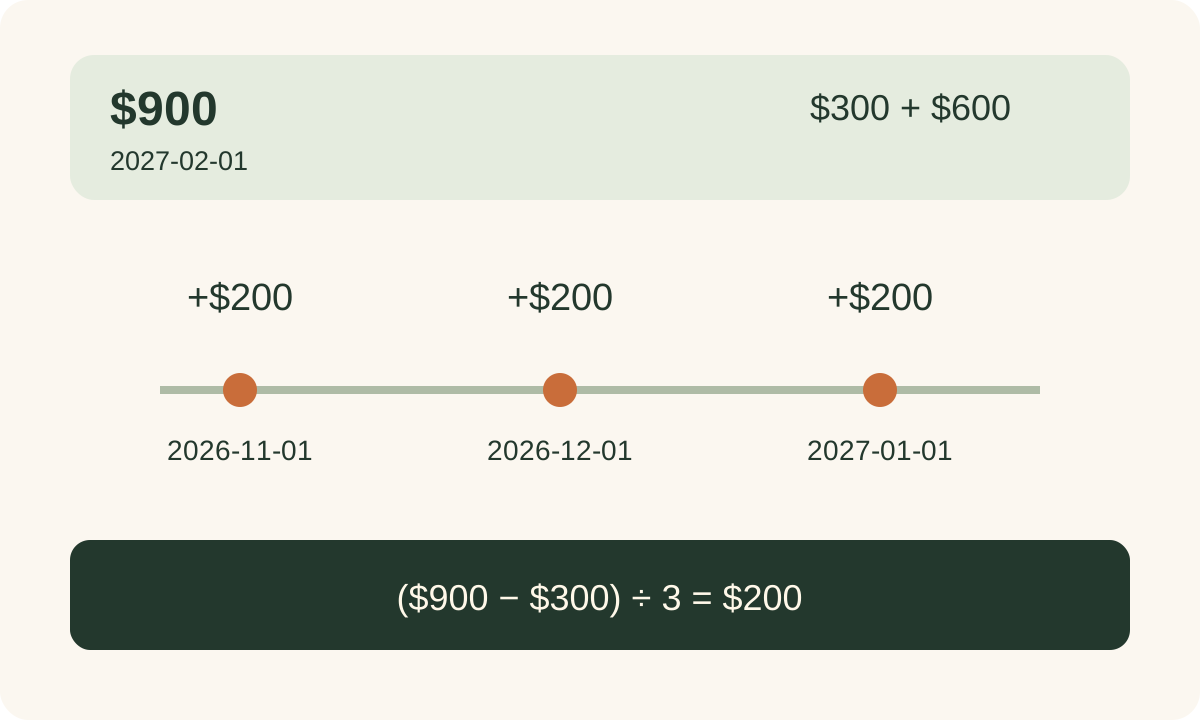
Yakın tarihli fatura: 900 dolarlık varsayımsal bir fatura 1 Şubat 2027'de ödenecektir. Bu fatura için 300 dolar ayrılmıştır; kalan max(0, 900 $ - 300 $) = 600 $ olur. 1 Kasım 2026, 1 Aralık 2026 ve 1 Ocak 2027'de birikim yapabilirseniz N = 3 ve hedef her tarihte 600 $ / 3 = 200 $ olur.
Hazırlanmak için tam bir yıl: 900 dolarlık varsayımsal bir yenileme 31 Aralık 2027'de ödenecektir ve ayrılmış para 0 dolardır. On iki planlı tarih 1 Ocak ile 1 Aralık 2027 arasındaysa hedef her seferinde 900 $ / 12 = 75 $ olur. Bu, her fatura on ikiye bölünmeli diye değil, son tarihten önce on iki gerçek birikim sığdığı için geçerlidir.
Kaçırılan birikim: 540 dolarlık varsayımsal yıllık üyelik aidatı 15 Mayıs 2027'de ödenecektir. 90 dolar ayrılmış ve beş tarih planlanmıştır: 1 Aralık 2026 ile 1 Ocak, 1 Şubat, 1 Mart ve 1 Nisan 2027. Kalan 540 $ - 90 $ = 450 $, birikim başına 90 $ demektir. 1 Ocak birikimi kaçırılırsa aralık birikiminden sonra bakiye 180 $ olur ve üç tarih kalır. Yeni hedef tarih başına (540 $ - 180 $) / 3 = 120 $ olur. Alınan para buna yetmiyorsa açığı yazın ve son tarihten önce faturanın koşullarını ve seçenekleri inceleyin. Henüz gelmemiş parayı saymayın veya başka bir fonun bakiyesini o hedefi de güncellemeden kullanmayın.
Her doları yalnızca bir kez ayırın
Tek bir tasarruf hesabı birden çok fatura için para tutabilir; ancak her amaç için ayrı bakiye izleyin. Örneğin hesaptaki 600 doların 350 dolarını sigortaya, 150 dolarını üyeliğe ayırıp 100 doları serbest bırakabilirsiniz. Aynı 600 dolar her fatura için ayrı ayrı 600 dolar veya aynı zamanda acil durum rezervi sayılamaz.
Kendi hesaplarınız arasında para taşımak yeni gelir değil, transferdir. Genel kullanılabilir bakiye ve ayrı fon bakiyeleri izliyorsanız yeni tahsisi kullanılabilir bakiyeden bir kez çıkarın. Fatura kendi fonundan ödendiğinde o fonu azaltın ve faturayı bir kez gider olarak kaydedin; transferi başka bir gider saymayın veya ödemeyi genel bakiyeden ikinci kez düşmeyin.
Fatura 550 dolar ayırdıktan sonra 540 dolara düşerse kalan max(0, 540 $ - 550 $) = 0 $ olur. Yeni birikim gerekmez. Fazla 10 doları iki hedefte birden saymamak için ancak bu fonun bakiyesini azalttıktan sonra başka yere ayırın.
Planı her hafta gözden geçirin
Haftada bir yaklaşan ödeme tarihlerini, güncel fatura tutarını, her fonun gerçek bakiyesini ve kalan birikim tarihlerini kontrol edin. Fiyat veya tarih değiştiğinde, birikim kaçırıldığında ya da para başka bir amaca ayrıldığında yeniden hesaplayın. Kısa kontrol, gerçek seçenekleri değerlendirmek için hâlâ zaman varken açığı gösterir. CFPB ayrıca alınan para ile giderleri zaman içinde karşılaştıran bir nakit akışı bütçesi aracı sunar.
Kopyalanabilir çalışma sayfası
Fatura:
Ödeme son tarihi (gönderilmesi veya hesaba geçmesi gereken tarih):
Tahmini fatura tutarı:
Bu fatura için zaten ayrılan tutar:
Kalan = max(0, tahmini tutar - ayrılan tutar):
Son tarihten önce planlanan birikim tarihleri:
N = bu tarihlerin sayısı:
Birikim başına hedef = kalan / N (yalnızca N > 0 ise):
Şimdiye kadar fiilen eklenen para:
Bu faturaya ayrılmış mevcut bakiye:
Sonraki gözden geçirme tarihi:
N = 0 ise ödeme şimdi yapılmalıdır, gecikmiştir veya son tarihten önce birikim tarihi kalmamıştır. Sıfıra bölmeyin ve gelecekteki aylık tutarı geçmiş bir tarih için çözüm gibi sunmayın. Ödenecek tutarı zaten ayrılan parayla karşılaştırın, ardından sağlayıcıyla koşulları ve mevcut seçenekleri görüşün.
Planlı faturaları acil durumlardan ayırın
Tarihi belli bir fatura harcama planına aittir. Acil durum birikimi ise beklenmeyen giderler içindir. CFPB acil durum fonunu plansız masraflara ayrılan rezerv olarak tanımlar ve gereken tutarın kişinin durumuna bağlı olduğunu belirtir (CFPB rehberi). Yıllık yenilemenin beklenmedik bir durum için tuttuğunuz parayı fark edilmeden kullanmaması için bakiyeleri ayrı tutun.
İsteğe bağlı Money Vault gider kaydı
Money Vault kullanıyorsanız giderleri oraya kaydedip bu fatura bazlı hesabı ayrı tutabilirsiniz. Money Vault bir iPhone uygulamasıdır; bu çalışma sayfası yıllık fatura takvimi oluşturmaz veya otomatik para ayırmaz. Money Vault'u App Store'da görüntüleyin.
Temel bir harcama planı için beş dakikada bütçe oluşturma rehberine, acil durum birikimi için acil durum fonunu izleme rehberine bakın. Birikim hedefi araçlarını karşılaştırmak için birikim hedefi uygulamaları rehberini inceleyin.