Как накопить на ежегодные расходы: практический план
Материал подготовлен редакцией Money Vault, разработчиком Money Vault. Это общая образовательная информация, а не индивидуальная финансовая, налоговая, долговая, инвестиционная или юридическая рекомендация.
Ежегодный страховой взнос, членство в организации или оплата летнего лагеря могут быть предсказуемыми, но всё равно ощущаться крупными, когда приходят одним платежом. Целевой резерв накапливают для одной известной будущей траты. Чтобы определить размер взноса, запишите срок оплаты и текущую оценку суммы, вычтите уже отложенные именно на этот платёж деньги, а остаток разделите на число взносов, которые реально можно внести до срока оплаты.
Выберите платежи с известной датой
Начните с расходов, у которых есть понятный срок оплаты: например, ежегодное продление страховки, членский взнос, продление лицензии или оплата лагеря. Для примерной суммы возьмите последнее уведомление или счёт. Если поставщик изменит цену, обновите оценку и пересчитайте план.
Запишите дату, когда платеж нужно отправить или когда он должен пройти, а не только месяц его наступления. В календаре платежей CFPB предлагается указывать счета, суммы, даты оплаты и даты поступления денег. Календарь показывает срок, а таблица ниже помогает определить остаток для конкретного платежа.
Рассчитайте взносы по реальным датам
Используйте два шага:
остаток = max(0, стоимость платежа - сумма, уже отложенная именно на него)
взнос = остаток / N, только если N > 0
N - это количество фактических запланированных дат взносов до того момента, когда платёж нужно отправить или провести. Сосчитайте даты в своём плане. Не округляйте число календарных месяцев вверх и не считайте его количеством взносов. В инструменте CFPB для плана накоплений сначала задаются цель и период накопления, а затем рассчитывается целевой взнос. Если часть суммы уже отложена, используйте оставшуюся сумму и реальные даты взносов в этом периоде.
Взносом могут стать только уже полученные деньги, которыми сейчас можно распоряжаться. Дата в плане ещё не означает, что деньги появились в резерве. Если зарплата или другой перевод ещё не поступили, не добавляйте их к текущему остатку. Если запланированная дата прошла без взноса, уберите её из N и пересчитайте сумму по оставшимся датам.
Три примера с разными сроками
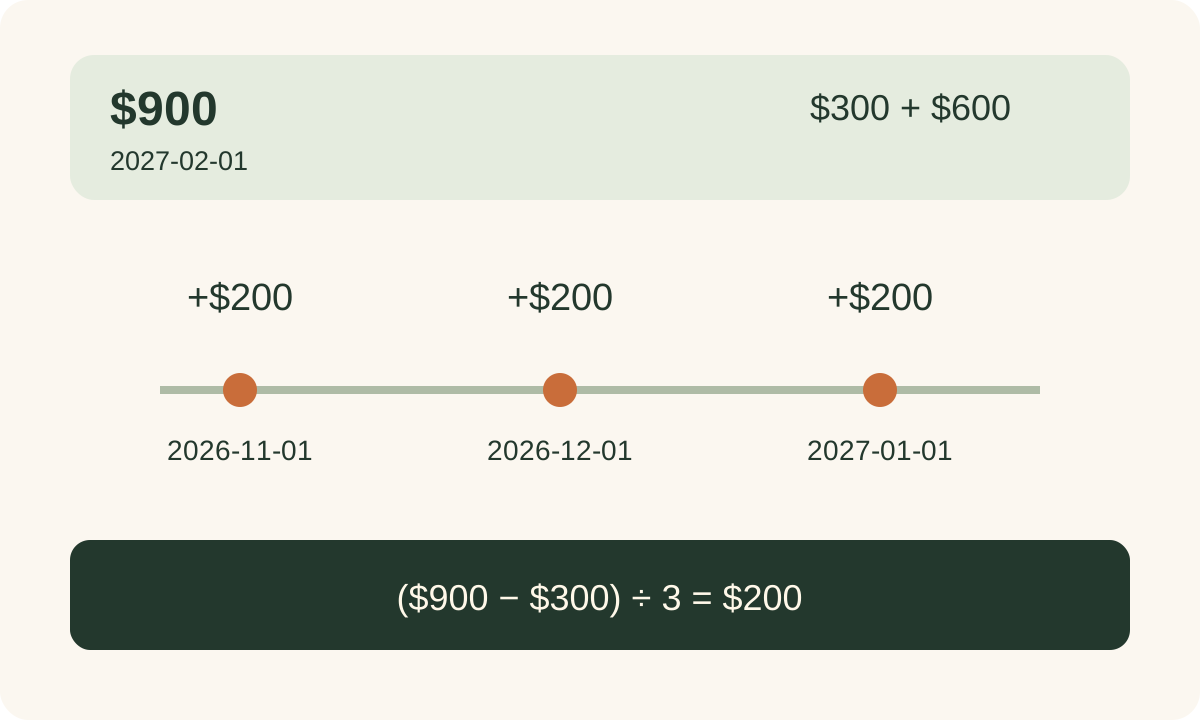
Платёж скоро: вымышленный счёт на $900 нужно оплатить 1 февраля 2027 года. На этот платёж уже отложено $300, поэтому остаток равен max(0, $900 - $300) = $600. Если вы можете внести деньги 1 ноября 2026 года, 1 декабря 2026 года и 1 января 2027 года, то N = 3, а целевой взнос составляет $600 / 3 = $200 в каждую дату.
Есть целый год: вымышленный платёж на продление в размере $900 наступает 31 декабря 2027 года, а отложенной суммы пока нет. Если запланировать двенадцать взносов с 1 января по 1 декабря 2027 года, получится $900 / 12 = $75 за раз. Такой расчёт работает, потому что до срока оплаты действительно помещаются двенадцать взносов, а не потому, что любую сумму нужно делить на двенадцать.
Один взнос пропущен: вымышленный ежегодный членский взнос на $540 нужно оплатить 15 мая 2027 года. Уже отложено $90, а план включает пять дат: 1 декабря 2026 года, 1 января 2027 года, 1 февраля 2027 года, 1 марта 2027 года и 1 апреля 2027 года. Остаток $540 - $90 = $450, то есть по $90 на каждый взнос. Если взнос 1 января 2027 года пропущен, после декабрьского взноса в резерве будет $180, а до срока останутся три запланированные даты. Новый целевой взнос составит ($540 - $180) / 3 = $120 за раз. Если такую сумму не позволяют внести уже полученные деньги, запишите разницу и до срока проверьте условия счёта и доступные варианты. Не считайте деньги, которые ещё не поступили, и не забирайте незаметно резерв другой цели, не пересчитав её план.
Назначайте каждой сумме одну цель
На одном сберегательном счёте могут лежать деньги для нескольких платежей, но у каждой цели должен быть отдельный остаток. Например, из $600 на счёте можно отнести $350 к страховке, $150 к членскому взносу, а $100 оставить без назначения. Нельзя одновременно считать все $600 деньгами для каждого платежа или резервом на непредвиденные расходы.
Перевод между собственными счетами не является новым доходом. Если вы ведёте общий доступный остаток и отдельные остатки фондов, новое назначение денег уменьшает общий доступный остаток один раз. Когда платёж оплачивается из своего фонда, уменьшите остаток этого фонда и один раз запишите сам расход. Не учитывайте перевод как ещё один расход и не вычитайте платёж повторно из общего остатка.
Если сумму счёта пересмотрели до $540, а на него уже отложено $550, остаток равен max(0, $540 - $550) = $0. Новый взнос не нужен. Переназначьте лишние $10 только после того, как уменьшите остаток этого фонда, чтобы не посчитать одни деньги сразу для двух целей.
Проверяйте план раз в неделю
Раз в неделю проверяйте ближайшие сроки, последнюю сумму счёта, фактический остаток каждого фонда и число дат взносов, которые ещё доступны. Пересчитайте план, если изменилась цена или дата, взнос пропущен либо деньги переназначены. Короткая проверка позволяет увидеть нехватку заранее, пока ещё есть время рассмотреть реальные варианты. В CFPB также есть таблица движения денежных средств, которая помогает сопоставить поступившие деньги и расходы за период.
Пустая таблица для копирования
Платёж:
Срок оплаты (когда деньги нужно отправить или когда они должны пройти):
Ожидаемая сумма счёта:
Уже отложено именно на этот платёж:
Остаток = max(0, сумма счёта - уже отложенная сумма):
Запланированные даты взносов до срока:
N = количество этих дат:
Целевой взнос = остаток / N (только если N > 0):
Фактически добавлено денег:
Текущий остаток, назначенный этому платежу:
Дата следующей проверки:
Если N = 0, платёж наступил сегодня, срок уже прошёл или до него не осталось дат взносов. Не делите на ноль и не представляйте будущий ежемесячный взнос как решение для уже прошедшего срока. Сравните сумму к оплате с уже отложенными деньгами, затем уточните условия и доступные варианты у поставщика.
Отделяйте запланированные платежи от экстренных накоплений
Платёж с известной датой относится к плановым расходам. Экстренный резерв нужен для непредвиденных расходов. CFPB описывает экстренный фонд как резерв на незапланированные траты и отмечает, что нужная сумма зависит от обстоятельств человека (руководство CFPB об экстренном фонде). Держите эти цели раздельно, чтобы ежегодное продление не использовало незаметно деньги, отложенные на неожиданный финансовый удар.
Money Vault как необязательный журнал расходов
Если вы пользуетесь Money Vault, можно записывать там расходы, а расчёт по каждому ежегодному платежу вести отдельно. Money Vault - приложение для iPhone; эта таблица не создаёт календарь ежегодных счетов и не откладывает деньги автоматически. Посмотреть Money Vault в App Store.
Для базового плана расходов см. руководство по составлению бюджета за пять минут. Для экстренных накоплений есть руководство по отслеживанию резервного фонда. Если вы сравниваете приложения для целей накопления, см. обзор приложений для накоплений по целям.