Como poupar para despesas anuais
Escrito pela equipe editorial da Money Vault, desenvolvedora do Money Vault. Estas informações são educativas e gerais, não orientação financeira, tributária, jurídica, de investimento ou sobre dívidas personalizada.
Um seguro anual, uma associação ou uma despesa escolar pode ser previsível e ainda parecer grande quando chega de uma vez. Uma reserva para despesas previstas é um saldo separado para um custo futuro conhecido. Para definir o depósito, comece pela data de vencimento e pela estimativa atual, subtraia o que já está reservado para aquela conta e divida o restante pelo número de depósitos que você realmente consegue fazer antes do prazo.
Escolha contas com data conhecida
Comece por despesas com vencimento claro, como renovação anual de seguro, associação, licença ou taxa de acampamento. Use o aviso ou extrato mais recente para estimar o valor. Se o fornecedor mudar o preço, atualize a estimativa e recalcule.
Anote a data em que o pagamento precisa ser enviado ou compensado, não apenas o mês do vencimento. O calendário de contas do CFPB sugere registrar contas, valores, datas de pagamento e datas em que o dinheiro entra. O calendário mostra o prazo; a ficha abaixo mostra quanto falta para aquela conta.
Calcule os depósitos pelas datas reais
Use duas etapas:
restante = max(0, custo da conta - valor já reservado para ela)
depósito = restante / N, somente quando N > 0
N é o número de datas de depósito realmente programadas antes de ser necessário enviar ou compensar o pagamento. Conte as datas do seu plano. Não arredonde para cima os meses do calendário e os trate como número de depósitos. A ferramenta de plano de poupança do CFPB usa uma meta e um prazo para definir um objetivo; se parte da conta já está coberta, use o valor restante e as datas reais de depósito nesse período.
Somente dinheiro recebido e disponível agora pode virar depósito. Uma data no plano não significa que o dinheiro esteja na reserva. Se um salário ou outro pagamento ainda não chegou, não o acrescente ao saldo. Se uma data planejada passar sem depósito, retire-a de N e recalcule usando as datas restantes.
Três exemplos com prazos diferentes
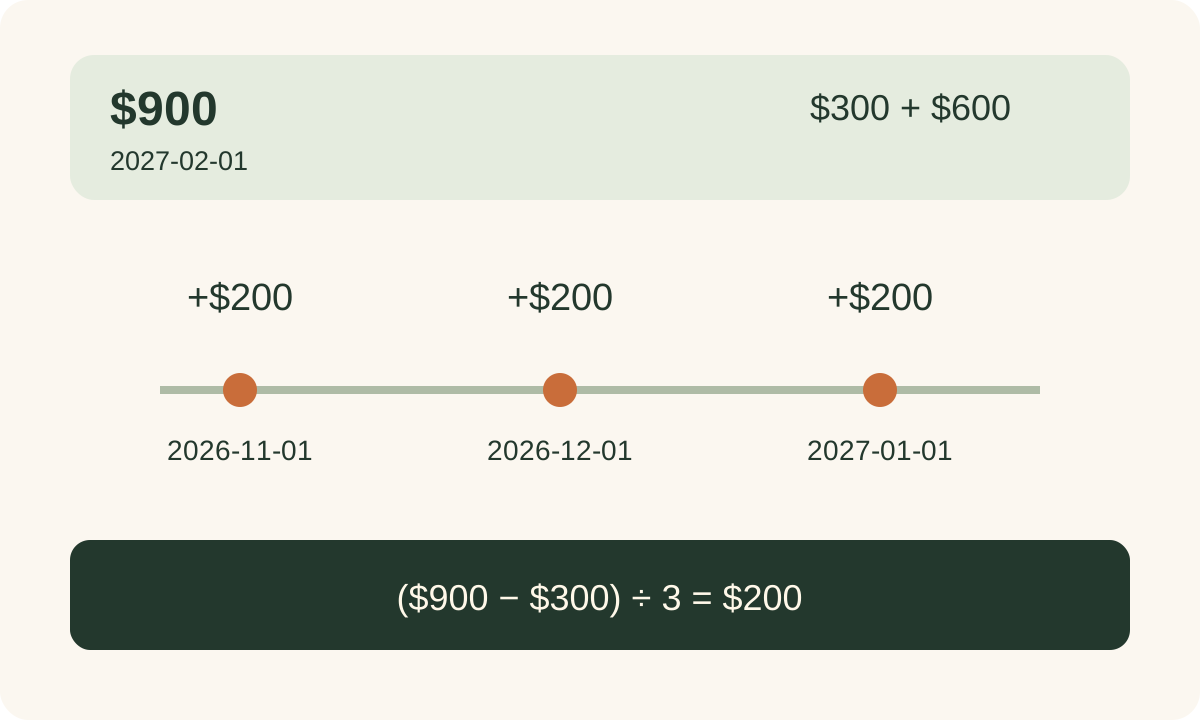
Uma conta próxima: uma conta fictícia de US$ 900 vence em 1º de fevereiro de 2027. Você já reservou US$ 300, portanto faltam max(0, US$ 900 - US$ 300) = US$ 600. Se puder depositar em 1º de novembro de 2026, 1º de dezembro de 2026 e 1º de janeiro de 2027, N = 3 e a meta é US$ 600 / 3 = US$ 200 em cada data.
Um ano inteiro para se preparar: uma renovação fictícia de US$ 900 vence em 31 de dezembro de 2027, sem valor reservado. Se as doze datas planejadas forem de 1º de janeiro a 1º de dezembro de 2027, a meta será US$ 900 / 12 = US$ 75 por vez. Isso funciona porque doze depósitos reais cabem antes do prazo, não porque toda conta deva ser dividida por doze.
Um depósito perdido: uma associação anual fictícia de US$ 540 vence em 15 de maio de 2027. Você reservou US$ 90 e planejou cinco depósitos: 1º de dezembro de 2026 e 1º de janeiro, fevereiro, março e abril de 2027. O restante, US$ 540 - US$ 90 = US$ 450, corresponde a US$ 90 por depósito. Se o depósito de 1º de janeiro não acontecer, o saldo após o depósito de dezembro é de US$ 180 e restam três datas. A nova meta é (US$ 540 - US$ 180) / 3 = US$ 120 por data. Se o dinheiro recebido não comportar esse valor, anote a diferença e confira as condições da conta e as opções antes do vencimento. Não conte dinheiro que ainda não chegou nem use o saldo de outra reserva sem atualizar também a meta dela.
Atribua cada dólar uma única vez
Uma conta de poupança pode guardar dinheiro para várias despesas, mas mantenha um saldo separado para cada finalidade. Por exemplo, dos US$ 600 de uma conta, você pode atribuir US$ 350 ao seguro, US$ 150 à associação e deixar US$ 100 sem destino. Os mesmos US$ 600 não podem contar como US$ 600 para cada conta nem como reserva de emergência.
Mover dinheiro entre suas próprias contas é uma transferência, não uma nova renda. Se você acompanha um saldo geral disponível e saldos separados por reserva, subtraia cada nova atribuição do saldo disponível uma só vez. Ao pagar a conta com sua reserva, reduza essa reserva e registre a despesa uma vez; não conte a transferência como outra despesa nem subtraia o pagamento do saldo geral uma segunda vez.
Se a conta for alterada para US$ 540 depois de você reservar US$ 550, o restante é max(0, US$ 540 - US$ 550) = US$ 0. Não há novo depósito a fazer. Reatribua os US$ 10 excedentes somente após reduzir o saldo dessa reserva, para que não contem em duas metas.
Revise o plano toda semana
Uma vez por semana, confira os próximos vencimentos, o valor atualizado das contas, o saldo real de cada reserva e o número de datas de depósito ainda disponíveis. Recalcule quando um preço ou data mudar, um depósito for perdido ou dinheiro for reatribuído. Uma revisão rápida mostra a falta de recursos enquanto ainda há tempo de considerar opções reais. O CFPB também oferece uma ferramenta de orçamento de fluxo de caixa para comparar dinheiro recebido e despesas ao longo do tempo.
Ficha para copiar
Conta:
Prazo de pagamento (envio ou compensação):
Custo estimado:
Valor já reservado para esta conta:
Restante = max(0, custo estimado - valor reservado):
Datas de depósito planejadas antes do prazo:
N = número dessas datas:
Meta por depósito = restante / N (somente se N > 0):
Dinheiro efetivamente acrescentado até agora:
Saldo atual atribuído a esta conta:
Data da próxima revisão:
Se N = 0, a conta vence agora, está atrasada ou não há datas de depósito antes do prazo. Não divida por zero nem apresente um valor mensal futuro como solução para uma data passada. Compare o valor devido com o que já foi reservado e consulte as condições e opções disponíveis com o fornecedor.
Separe contas previstas de emergências
Uma conta com data conhecida pertence ao plano de despesas. A poupança de emergência serve para gastos imprevistos. O CFPB descreve o fundo de emergência como uma reserva para custos inesperados e afirma que o valor necessário depende da situação de cada pessoa (guia do CFPB). Mantenha saldos separados para que uma renovação anual não consuma sem perceber o dinheiro destinado a um imprevisto.
Um registro opcional no Money Vault
Se você usa o Money Vault, pode registrar despesas nele e manter esse cálculo por conta separadamente. O Money Vault é um aplicativo para iPhone; esta ficha não cria um calendário de contas anuais nem reserva dinheiro automaticamente. Ver o Money Vault na App Store.
Para um plano básico, veja o guia para montar um orçamento em cinco minutos. Para a poupança de emergência, veja o guia de acompanhamento da reserva de emergência. Para comparar ferramentas de metas de poupança, veja o guia de aplicativos para metas de economia.