Jak odkładać na roczne wydatki
Tekst przygotował zespół redakcyjny Money Vault, twórcy Money Vault. To ogólne informacje edukacyjne, a nie indywidualna porada finansowa, podatkowa, prawna, inwestycyjna ani dotycząca zadłużenia.
Roczna składka ubezpieczeniowa, opłata członkowska lub szkolna może być przewidywalna, a mimo to wydawać się duża, gdy trzeba zapłacić ją naraz. Fundusz na przewidywany wydatek to środki odłożone na jeden znany przyszły koszt. Aby ustalić wpłatę, zapisz termin i aktualny szacowany koszt, odejmij kwotę już odłożoną na ten rachunek, a resztę podziel przez liczbę wpłat, które rzeczywiście możesz zrobić przed terminem płatności.
Wybierz rachunki o znanym terminie
Zacznij od płatności z jasną datą, takich jak roczne przedłużenie ubezpieczenia, składka członkowska, odnowienie licencji czy opłata za obóz. Koszt oszacuj na podstawie ostatniego rachunku lub zawiadomienia. Jeśli dostawca zmieni cenę, zaktualizuj szacunek i przelicz plan.
Zapisz datę, do której płatność trzeba wysłać lub rozliczyć, a nie tylko miesiąc płatności. Kalendarz rachunków CFPB proponuje zapisywanie rachunków, kwot, terminów płatności i dat wpływu pieniędzy. Kalendarz pokazuje termin, a arkusz poniżej pomaga ustalić pozostałą kwotę dla jednego rachunku.
Oblicz wpłaty według rzeczywistych dat
Wykonaj dwa kroki:
pozostało = max(0, koszt rachunku - kwota już na niego odłożona)
wpłata = pozostało / N, tylko gdy N > 0
N to liczba rzeczywiście zaplanowanych terminów wpłat przed wysłaniem lub rozliczeniem płatności. Policz daty w swoim planie. Nie zaokrąglaj liczby miesięcy kalendarzowych w górę, uznając ją za liczbę wpłat. Narzędzie planowania oszczędności CFPB wykorzystuje kwotę celu i czas na ustalenie wpłaty; gdy część jest już odłożona, użyj pozostałej kwoty i rzeczywistych dat w tym okresie.
Wpłacić można tylko pieniądze już otrzymane i obecnie dostępne. Data w planie nie oznacza, że środki są w funduszu. Jeśli wynagrodzenie lub inna płatność jeszcze nie wpłynęły, nie dodawaj ich do salda. Gdy zaplanowana data minie bez wpłaty, usuń ją z N i przelicz cel dla pozostałych dat.
Trzy przykłady z różnymi terminami
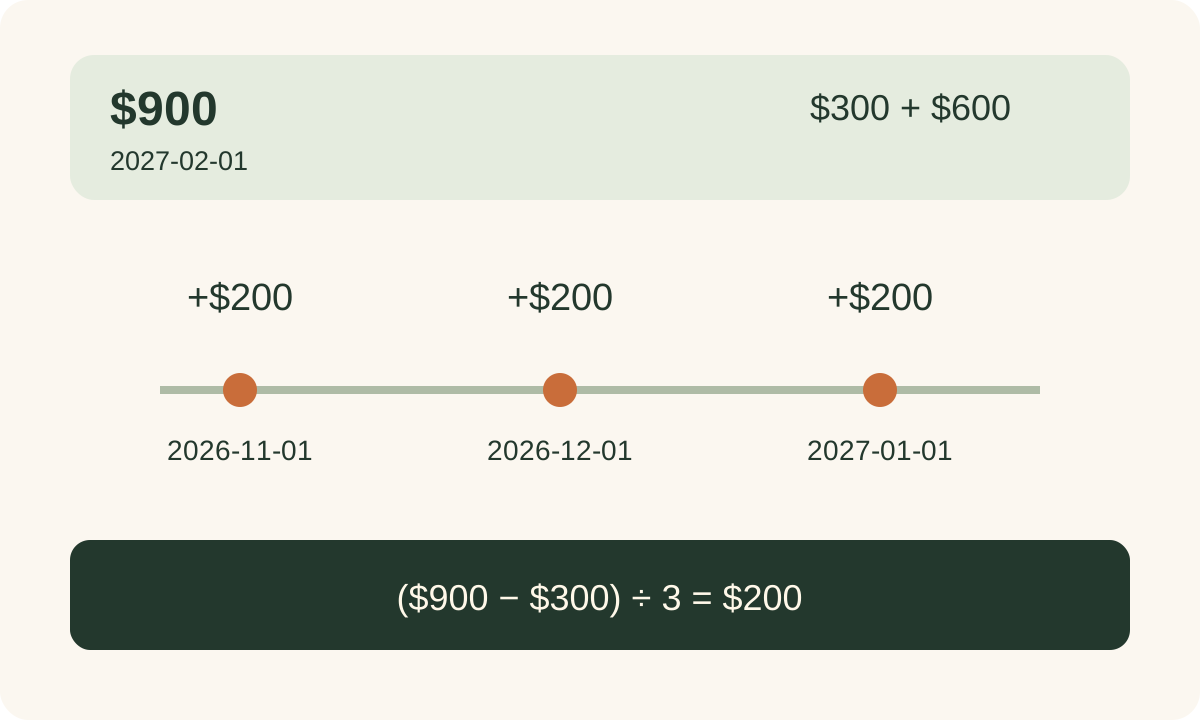
Rachunek wkrótce: fikcyjny rachunek na 900 $ jest płatny 1 lutego 2027 r. Masz już odłożone 300 $, więc pozostało max(0, 900 $ - 300 $) = 600 $. Jeśli możesz wpłacić pieniądze 1 listopada i 1 grudnia 2026 r. oraz 1 stycznia 2027 r., N = 3, a cel to 600 $ / 3 = 200 $ w każdym terminie.
Cały rok przygotowań: fikcyjna opłata za przedłużenie w wysokości 900 $ przypada 31 grudnia 2027 r., a odłożono 0 $. Jeśli dwanaście zaplanowanych wpłat przypada od 1 stycznia do 1 grudnia 2027 r., cel wynosi 900 $ / 12 = 75 $ za każdym razem. Działa to dlatego, że przed terminem mieści się dwanaście rzeczywistych wpłat, a nie dlatego, że każdy rachunek należy dzielić przez dwanaście.
Pominięta wpłata: fikcyjna roczna składka członkowska 540 $ jest płatna 15 maja 2027 r. Odłożono 90 $ i zaplanowano pięć wpłat: 1 grudnia 2026 r. oraz 1 stycznia, lutego, marca i kwietnia 2027 r. Pozostałe 540 $ - 90 $ = 450 $ oznacza po 90 $ na wpłatę. Jeśli wpłata 1 stycznia nie nastąpi, saldo po grudniowej wpłacie wynosi 180 $, a pozostają trzy daty. Nowy cel to (540 $ - 180 $) / 3 = 120 $ na termin. Jeśli otrzymane pieniądze nie pozwalają na taką kwotę, zapisz brak i przed terminem sprawdź warunki rachunku oraz dostępne możliwości. Nie licz pieniędzy, które jeszcze nie wpłynęły, i nie korzystaj z innego funduszu bez aktualizacji jego celu.
Przypisz każdego dolara tylko raz
Jedno konto oszczędnościowe może przechowywać środki na kilka rachunków, ale prowadź osobne saldo dla każdego celu. Z 600 $ na koncie możesz na przykład przypisać 350 $ do ubezpieczenia, 150 $ do składki członkowskiej, a 100 $ zostawić bez przydziału. Te same 600 $ nie mogą jednocześnie liczyć się jako 600 $ na każdy rachunek ani jako fundusz awaryjny.
Przelew między własnymi kontami jest transferem, nie nowym dochodem. Jeśli prowadzisz ogólne dostępne saldo i osobne salda funduszy, odejmij nowy przydział od dostępnego salda raz. Gdy zapłacisz rachunek z jego funduszu, zmniejsz saldo funduszu i zapisz wydatek raz; nie licz transferu jako kolejnego wydatku ani nie odejmuj płatności drugi raz od salda ogólnego.
Jeśli rachunek zmieniono na 540 $ po odłożeniu 550 $, pozostało max(0, 540 $ - 550 $) = 0 $. Nowa wpłata nie jest potrzebna. Przypisz nadwyżkę 10 $ gdzie indziej dopiero po zmniejszeniu salda tego funduszu, aby nie liczyć jej do dwóch celów.
Sprawdzaj plan co tydzień
Raz w tygodniu sprawdź najbliższe terminy, aktualne kwoty rachunków, rzeczywiste salda funduszy i liczbę pozostałych dat wpłat. Przelicz plan, gdy zmieni się cena lub termin, wpłata zostanie pominięta albo pieniądze zostaną przeniesione do innego celu. Krótka kontrola ujawnia brak, kiedy jest jeszcze czas rozważyć realne możliwości. CFPB oferuje również narzędzie budżetu przepływów pieniężnych do porównania otrzymanych pieniędzy z wydatkami w czasie.
Arkusz do skopiowania
Rachunek:
Termin płatności (wysłania lub rozliczenia):
Szacowany koszt:
Kwota już odłożona na ten rachunek:
Pozostało = max(0, szacowany koszt - kwota odłożona):
Zaplanowane daty wpłat przed terminem:
N = liczba tych dat:
Cel na wpłatę = pozostało / N (tylko gdy N > 0):
Faktycznie wpłacone dotąd pieniądze:
Obecne saldo przypisane do tego rachunku:
Data następnej kontroli:
Jeśli N = 0, płatność przypada teraz, jest zaległa lub nie ma już terminów wpłat przed jej datą. Nie dziel przez zero ani nie przedstawiaj przyszłej miesięcznej wpłaty jako rozwiązania dla minionej daty. Porównaj należną kwotę z już odłożoną, a następnie sprawdź warunki i dostępne możliwości u dostawcy.
Oddziel planowane rachunki od nagłych wydatków
Rachunek o znanej dacie należy do planu wydatków. Fundusz awaryjny służy nieplanowanym kosztom. CFPB opisuje go jako rezerwę na nieprzewidziane wydatki i wskazuje, że potrzebna kwota zależy od sytuacji danej osoby (poradnik CFPB). Prowadź osobne salda, aby roczne przedłużenie nie zużyło niezauważenie pieniędzy na nieoczekiwane zdarzenie.
Opcjonalny rejestr wydatków w Money Vault
Jeśli korzystasz z Money Vault, możesz tam zapisywać wydatki, a obliczenia dla każdego rachunku prowadzić osobno. Money Vault jest aplikacją na iPhone’a; ten arkusz nie tworzy kalendarza rocznych rachunków ani automatycznie nie odkłada pieniędzy. Zobacz Money Vault w App Store.
Podstawowy plan znajdziesz w poradniku tworzenia budżetu w pięć minut. Oszczędności awaryjnych dotyczy poradnik śledzenia funduszu awaryjnego. Aby porównać narzędzia do celów oszczędnościowych, zobacz poradnik aplikacji do oszczędzania.