年間費用に備える積立の作り方
Money Vaultの開発元、Money Vault編集チームによる記事です。一般的な教育情報であり、個別の金融、税務、債務、投資、法律上の助言ではありません。
年払いの保険料や会費、学校の費用は予測できても、一度に払うと大きな負担に感じることがあります。予定された支出のための積立は、将来の特定の費用に備える残高です。積立額を決めるには、支払期限と現在の見積額を確認し、その支払い用に確保済みのお金を引いて、残額を期限までに実際に積み立てられる回数で割ります。
期限がわかる支払いを選ぶ
年払いの保険更新、会費、免許更新、キャンプ費用など、期限が明確なものから始めます。最新の通知や請求書を使って費用を見積もりましょう。提供元が価格を変更したら、見積額を更新して計算し直します。
支払月だけでなく、送金または決済を完了させる必要がある日を書き留めます。CFPBの請求書カレンダーでは、請求、金額、支払日、入金日を記録する方法が示されています。カレンダーで期限を確認し、下のシートでその支払いの残額を求めます。
実際の積立日から金額を計算する
次の2段階で計算します。
残額 = max(0, 支払額 - その支払い用に確保済みの金額)
1回の積立額 = 残額 / N(N > 0 の場合のみ)
Nは、送金または決済が必要になる前に実際に予定している積立日の数です。計画にある日付を数えます。暦の月数を切り上げて積立回数としないでください。CFPBの貯蓄計画ツールは目標額と期間から貯蓄目標を決めます。一部をすでに確保している場合は、残額とその期間内の実際の積立日を使います。
積み立てられるのは、すでに受け取り、現在使えるお金だけです。計画に日付があっても、お金が積立に入ったわけではありません。給与などがまだ入っていなければ残高に加えません。予定日を過ぎても積み立てなかった場合は、その日をNから除き、残りの日付で計算し直します。
期限の異なる3つの例
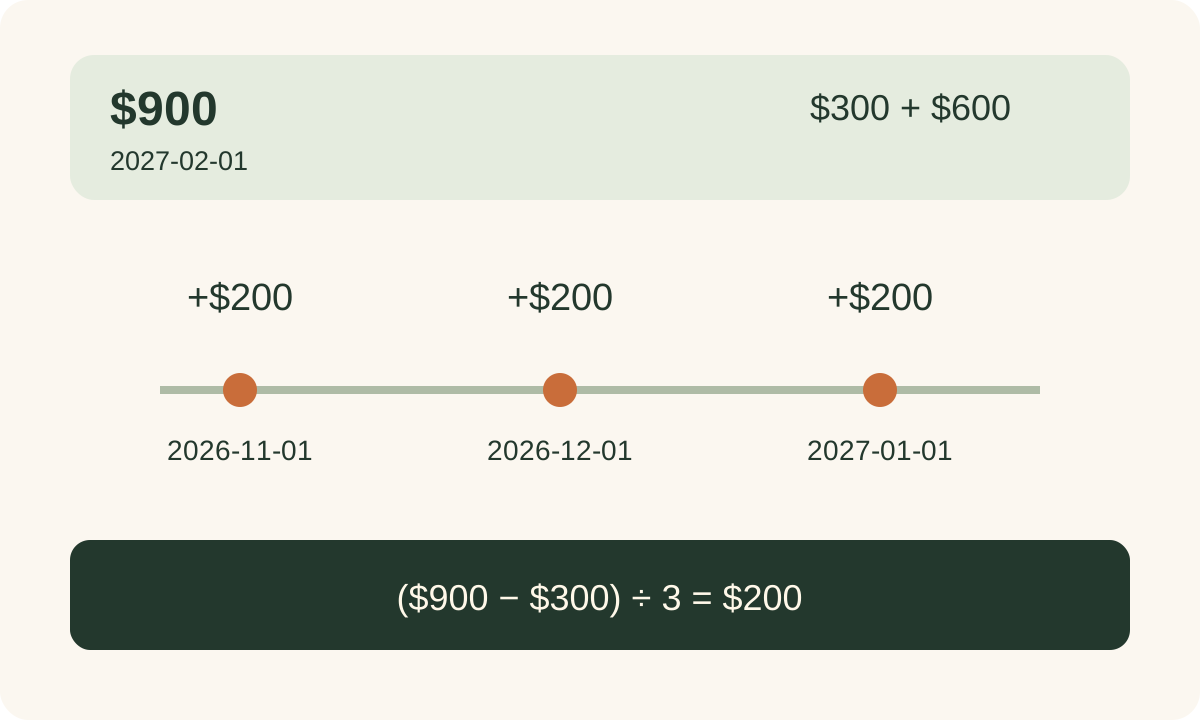
期限が近い場合: 架空の900ドルの請求は2027年2月1日が期限です。300ドルを確保済みなので、残額はmax(0, $900 - $300) = $600です。2026年11月1日、12月1日、2027年1月1日に積み立てられるなら、N = 3で、各日の目標は$600 / 3 = $200です。
準備期間が1年間ある場合: 架空の900ドルの更新費用は2027年12月31日が期限で、確保済みの金額は0ドルです。2027年1月1日から12月1日までに12回の積立日を予定できるなら、1回の目標は$900 / 12 = $75です。これは期限前に実際の積立が12回入るからであり、すべての請求を12で割るべきという意味ではありません。
積立を1回逃した場合: 架空の年会費540ドルは2027年5月15日が期限です。90ドルを確保済みで、2026年12月1日と2027年1月、2月、3月、4月の各1日に計5回の積立を予定しています。残額$540 - $90 = $450は1回$90です。1月1日の積立を逃すと、12月の積立後の残高は$180で、予定日は3回残ります。新しい目標は1回($540 - $180) / 3 = $120です。受け取ったお金では難しい場合、不足額を書き出し、期限前に請求条件と利用できる選択肢を確認します。未入金のお金を数えたり、別の積立から使ってその目標を更新しないままにしたりしないでください。
お金を二重に割り当てない
一つの貯蓄口座に複数の支払い用のお金を置いても、目的ごとに残高を分けて管理します。例えば口座の600ドルのうち、350ドルを保険、150ドルを会費に割り当て、100ドルを未割当にできます。同じ600ドルを各支払いにそれぞれ600ドル、または緊急資金として同時に数えることはできません。
自分の口座間の移動は振替であり、新しい収入ではありません。使える共通残高と目的別残高を管理する場合、新しい割り当ては共通残高から一度だけ引きます。その積立から支払うときは積立残高を減らして支出を一度記録します。振替を別の支出と数えたり、支払いを共通残高から二度引いたりしません。
550ドルを確保した後に請求額が540ドルに変わった場合、残額はmax(0, $540 - $550) = $0です。新たな積立は不要です。余った10ドルを別の目的に回すのは、この積立残高を減らした後にし、二つの目標で重複して数えないようにします。
毎週計画を確認する
週に一度、次の期限、最新の請求額、各積立の実際の残高、残りの積立日数を確認します。価格や日付の変更、積立の欠落、お金の再割り当てがあれば計算し直します。短い確認で、現実的な選択肢を検討できるうちに不足が見えます。CFPBのキャッシュフロー予算ツールは、受け取ったお金と支出を時系列で比較するためのものです。
コピーして使える記入用シート
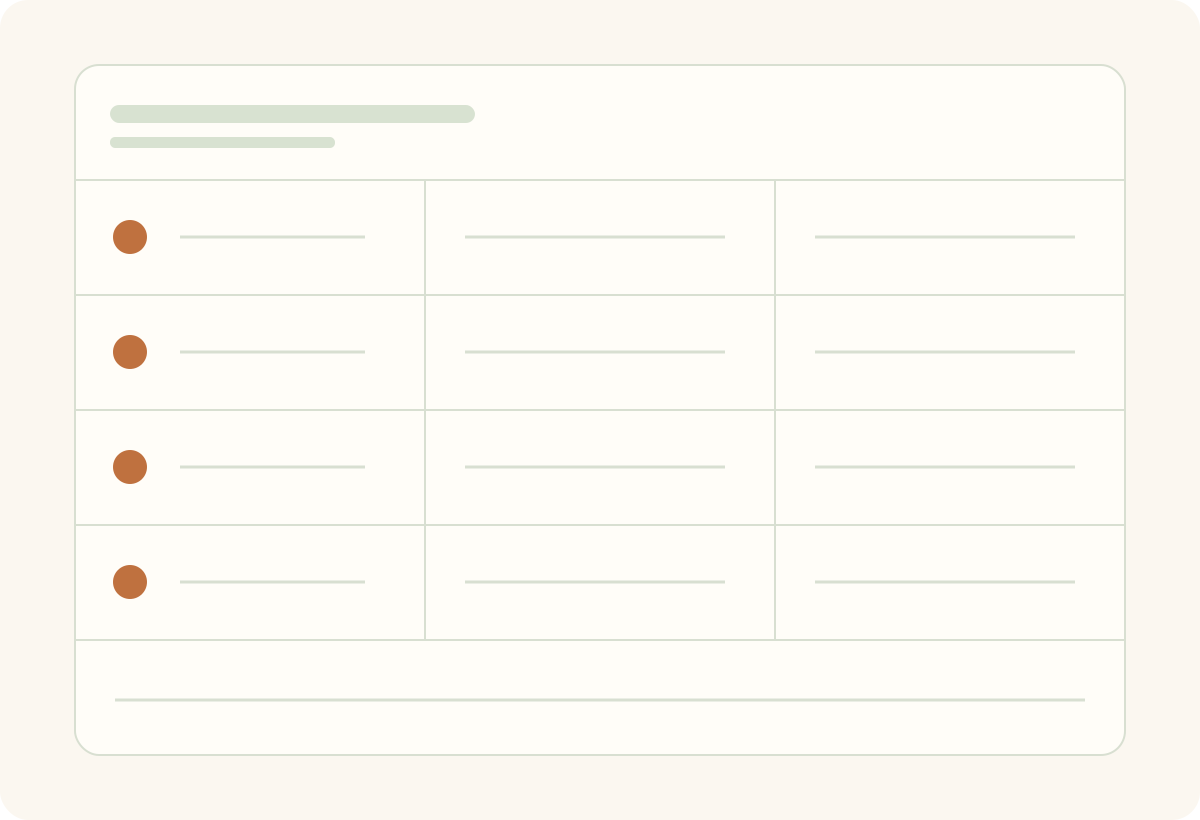
支払い:
支払期限(送金または決済を完了する日):
見積支払額:
この支払い用に確保済みの金額:
残額 = max(0, 見積額 - 確保済みの金額):
期限前に予定している積立日:
N = その日数:
1回の目標 = 残額 / N(N > 0 の場合のみ):
これまでに実際に追加した金額:
この支払いに割り当てた現在の残高:
次の確認日:
N = 0の場合は、支払いが今必要、期限を過ぎている、または期限前の積立日が残っていません。ゼロで割ったり、過去の期限に対する解決策として将来の月額を示したりしないでください。支払額と確保済みの金額を比較し、提供元に条件や選択肢を確認します。
予定された支払いと緊急資金を分ける
期限のわかる支払いは支出計画に含めます。緊急資金は予期しない支出のためのものです。CFPBは緊急資金を予定外の費用に備える蓄えと説明し、必要額は状況によって異なるとしています(CFPBのガイド)。年間更新費用が不意の出費に備えたお金を知らないうちに使わないよう、残高を分けましょう。
Money Vaultでの任意の支出記録
Money Vaultを使う場合、アプリに支出を記録し、請求ごとの計算は別に管理できます。Money VaultはiPhoneアプリです。このシートは年間請求カレンダーを作成せず、自動的にお金を取り分けることもありません。App StoreでMoney Vaultを見る。
基本の支出計画には5分で予算を作るガイド、緊急資金には緊急資金を記録するガイドをご覧ください。貯蓄目標のツールを比較する場合は貯蓄目標アプリのガイドを参照してください。