Come accantonare denaro per le spese annuali
Scritto dal team editoriale di Money Vault, sviluppatore di Money Vault. Queste informazioni hanno carattere educativo generale e non costituiscono consulenza finanziaria, fiscale, legale, sugli investimenti o sui debiti personalizzata.
Un premio assicurativo annuale, una quota associativa o una spesa scolastica possono essere prevedibili e comunque pesare quando arrivano in un’unica soluzione. Un fondo per spese previste è una somma accantonata per un costo futuro noto. Per scegliere il versamento, parti dalla scadenza e dalla stima aggiornata, sottrai quanto è già riservato a quella spesa e dividi il resto per il numero di versamenti che puoi davvero effettuare prima del termine.
Scegli spese con una data nota
Inizia dalle spese con una scadenza chiara, come il rinnovo annuale dell’assicurazione, una quota associativa, il rinnovo di una licenza o la quota di un campo estivo. Usa l’ultimo avviso o estratto per stimare il costo. Se il fornitore cambia il prezzo, aggiorna la stima e rifai il calcolo.
Annota la data entro cui il pagamento deve essere inviato o contabilizzato, non solo il mese di scadenza. Il calendario delle bollette del CFPB suggerisce di elencare spese, importi, date di pagamento e date delle entrate. Il calendario mostra il termine; la scheda sotto indica quanto resta per quella singola spesa.
Calcola i versamenti in base a date reali
Usa due passaggi:
resto = max(0, costo della spesa - somma già accantonata per essa)
versamento = resto / N, solo se N > 0
N è il numero di date di versamento effettivamente programmate prima che il pagamento debba essere inviato o contabilizzato. Conta le date del piano. Non arrotondare per eccesso i mesi di calendario trattandoli come numero di versamenti. Lo strumento di risparmio del CFPB usa una somma obiettivo e un periodo per fissare una meta; se hai già coperto una parte, usa il resto e le date effettive nel periodo.
Solo denaro già ricevuto e disponibile può diventare un versamento. Una data sul piano non significa che il denaro sia nel fondo. Se lo stipendio o un altro pagamento non è ancora arrivato, non aggiungerlo al saldo. Se una data passa senza versamento, eliminala da N e ricalcola con le date rimaste.
Tre esempi con scadenze diverse
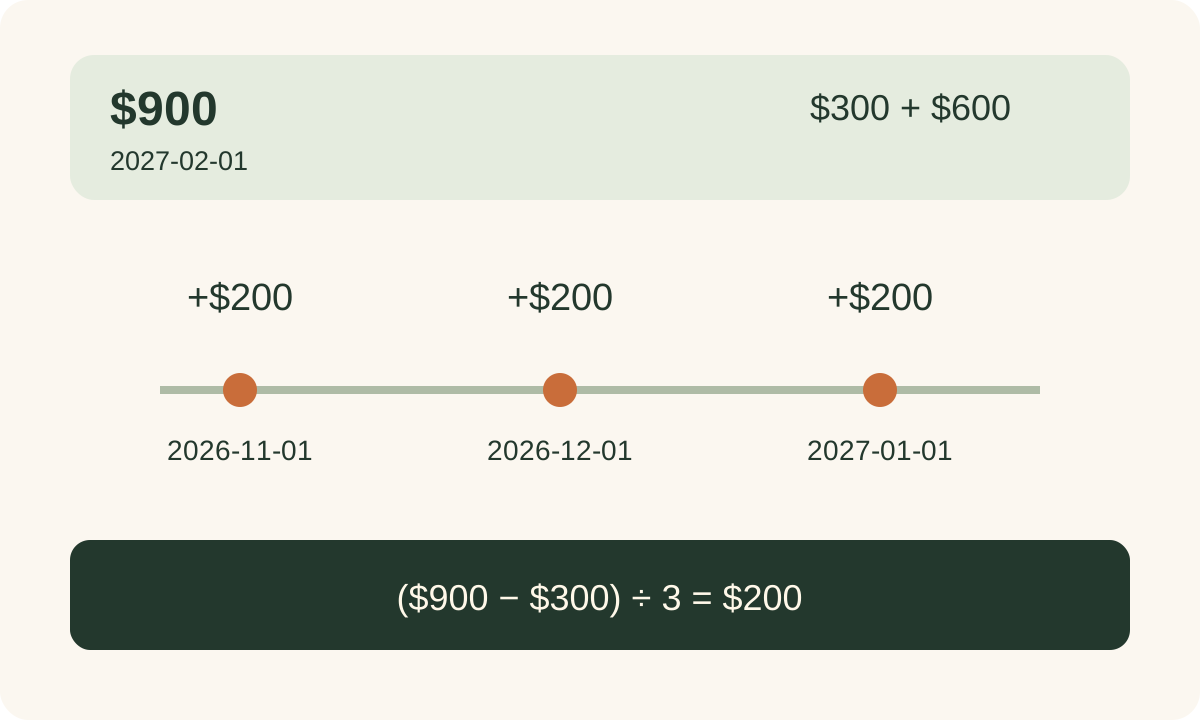
Una scadenza vicina: una spesa ipotetica di 900 $ scade il 1° febbraio 2027. Hai già accantonato 300 $, quindi il resto è max(0, 900 $ - 300 $) = 600 $. Se puoi versare il 1° novembre 2026, il 1° dicembre 2026 e il 1° gennaio 2027, N = 3 e la meta è 600 $ / 3 = 200 $ per ogni data.
Un anno intero per prepararsi: un rinnovo ipotetico di 900 $ scade il 31 dicembre 2027 e non hai ancora accantonato nulla. Se le dodici date previste vanno dal 1° gennaio al 1° dicembre 2027, la meta è 900 $ / 12 = 75 $ ogni volta. Il calcolo funziona perché dodici versamenti effettivi stanno prima della scadenza, non perché ogni spesa debba essere divisa per dodici.
Un versamento saltato: una quota associativa annuale ipotetica di 540 $ scade il 15 maggio 2027. Hai accantonato 90 $ e previsto cinque versamenti: il 1° dicembre 2026 e il 1° gennaio, febbraio, marzo e aprile 2027. Il resto 540 $ - 90 $ = 450 $ equivale a 90 $ per versamento. Se salti quello del 1° gennaio, dopo il versamento di dicembre il saldo è 180 $ e restano tre date. La nuova meta è (540 $ - 180 $) / 3 = 120 $ per data. Se il denaro ricevuto non basta, annota la differenza ed esamina condizioni e opzioni prima della scadenza. Non contare soldi non ancora ricevuti e non usare il saldo di un altro fondo senza aggiornare anche quella meta.
Assegna ogni dollaro una sola volta
Un conto di risparmio può contenere denaro per più spese, ma mantieni un saldo distinto per ogni scopo. Su 600 $ puoi ad esempio assegnare 350 $ all’assicurazione, 150 $ alla quota associativa e lasciare 100 $ non assegnati. Gli stessi 600 $ non possono valere contemporaneamente come 600 $ per ogni spesa o come fondo di emergenza.
Spostare denaro tra conti propri è un trasferimento, non una nuova entrata. Se tieni un saldo generale disponibile e saldi separati per i fondi, sottrai una nuova assegnazione dal saldo disponibile una sola volta. Quando paghi la spesa dal suo fondo, riduci quel fondo e registra la spesa una volta; non contare il trasferimento come un’altra spesa e non sottrarre il pagamento dal saldo generale una seconda volta.
Se la spesa viene ridotta a 540 $ dopo che hai accantonato 550 $, il resto è max(0, 540 $ - 550 $) = 0 $. Non serve un nuovo versamento. Riassegna i 10 $ in eccesso solo dopo aver ridotto il saldo di questo fondo, per non contarli in due obiettivi.
Controlla il piano ogni settimana
Una volta alla settimana controlla le prossime scadenze, gli importi aggiornati, il saldo effettivo di ogni fondo e il numero di date di versamento ancora disponibili. Ricalcola se cambia un prezzo o una data, se salti un versamento o riassegni denaro. Un breve controllo rende visibile una mancanza mentre c’è ancora tempo per valutare opzioni concrete. Il CFPB offre anche uno strumento per il bilancio dei flussi di cassa che confronta entrate ricevute e spese nel tempo.
Scheda da copiare
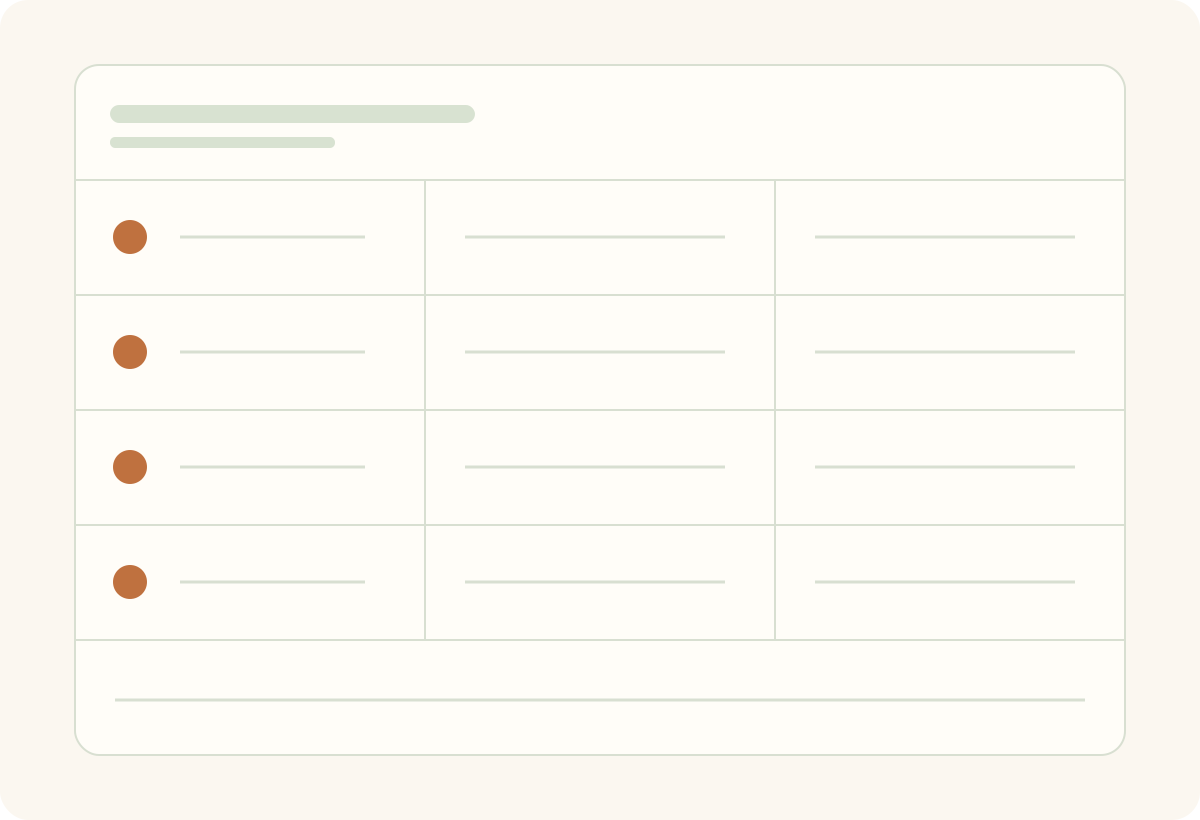
Spesa:
Termine di pagamento (invio o contabilizzazione):
Costo stimato:
Somma già accantonata per questa spesa:
Resto = max(0, costo stimato - somma accantonata):
Date di versamento previste prima del termine:
N = numero di queste date:
Meta per versamento = resto / N (solo se N > 0):
Denaro effettivamente aggiunto finora:
Saldo attuale assegnato a questa spesa:
Data del prossimo controllo:
Se N = 0, il pagamento scade ora, è già scaduto oppure non restano date di versamento prima del termine. Non dividere per zero e non presentare un futuro importo mensile come soluzione a una data passata. Confronta il dovuto con quanto hai già accantonato, poi verifica condizioni e opzioni disponibili con il fornitore.
Separa le spese previste dalle emergenze
Una spesa con data nota appartiene al piano di spesa. Il risparmio di emergenza serve per costi imprevisti. Il CFPB descrive il fondo di emergenza come una riserva per spese non previste e indica che l’importo necessario dipende dalla situazione personale (guida CFPB). Mantieni saldi separati affinché un rinnovo annuale non consumi senza accorgertene il denaro destinato a un imprevisto.
Un registro facoltativo in Money Vault
Se usi Money Vault, puoi registrare lì le spese e tenere separatamente questo calcolo per ogni pagamento. Money Vault è un’app per iPhone; questa scheda non crea un calendario delle spese annuali e non accantona denaro automaticamente. Vedi Money Vault sull’App Store.
Per un piano di base consulta la guida al budget in cinque minuti. Per il risparmio di emergenza consulta la guida al monitoraggio del fondo di emergenza. Per confrontare strumenti per obiettivi di risparmio consulta la guida alle app per risparmiare.