Cara menabung untuk pengeluaran tahunan
Ditulis oleh tim editorial Money Vault, pengembang Money Vault. Informasi ini bersifat edukasi umum, bukan nasihat keuangan, pajak, utang, investasi, atau hukum yang disesuaikan dengan kondisi pribadi.
Premi asuransi tahunan, biaya keanggotaan, atau biaya sekolah bisa diperkirakan tetapi tetap terasa besar saat harus dibayar sekaligus. Dana untuk pengeluaran terencana adalah saldo yang disisihkan untuk satu biaya masa depan yang diketahui. Untuk menentukan setoran, mulai dari tanggal jatuh tempo dan perkiraan biaya terbaru, kurangi dana yang sudah disisihkan untuk tagihan itu, lalu bagi sisanya dengan jumlah setoran yang benar-benar dapat dilakukan sebelum batas pembayaran.
Pilih tagihan dengan tanggal yang diketahui
Mulailah dengan tagihan yang memiliki tanggal jelas, seperti perpanjangan asuransi tahunan, keanggotaan, perpanjangan izin, atau biaya perkemahan. Gunakan pemberitahuan atau tagihan terbaru untuk memperkirakan biaya. Jika penyedia mengubah harga, perbarui perkiraan dan hitung kembali.
Catat kapan pembayaran harus dikirim atau diproses, bukan hanya bulan jatuh temponya. Kalender tagihan CFPB menyarankan mencatat tagihan, jumlah, tanggal pembayaran, dan tanggal uang diterima. Kalender menunjukkan batas waktu; lembar kerja di bawah menunjukkan sisa untuk satu tagihan.
Hitung setoran dari tanggal yang nyata
Gunakan dua langkah:
sisa = max(0, biaya tagihan - jumlah yang sudah disisihkan untuk tagihan itu)
setoran = sisa / N, hanya jika N > 0
N adalah jumlah tanggal setoran yang benar-benar dijadwalkan sebelum pembayaran harus dikirim atau diproses. Hitung tanggal dalam rencana Anda. Jangan membulatkan jumlah bulan kalender ke atas lalu menganggapnya sebagai jumlah setoran. Alat rencana tabungan CFPB memakai jumlah tujuan dan jangka waktu untuk menentukan target; jika sebagian sudah tersedia, gunakan sisa dan tanggal setoran nyata dalam jangka waktu tersebut.
Hanya uang yang sudah diterima dan saat ini tersedia yang dapat disetorkan. Tanggal dalam rencana bukan berarti uang sudah ada di dana. Jika gaji atau pembayaran lain belum masuk, jangan tambahkan ke saldo. Bila tanggal terencana lewat tanpa setoran, hapus tanggal itu dari N dan hitung ulang dengan tanggal yang tersisa.
Tiga contoh dengan tenggat berbeda
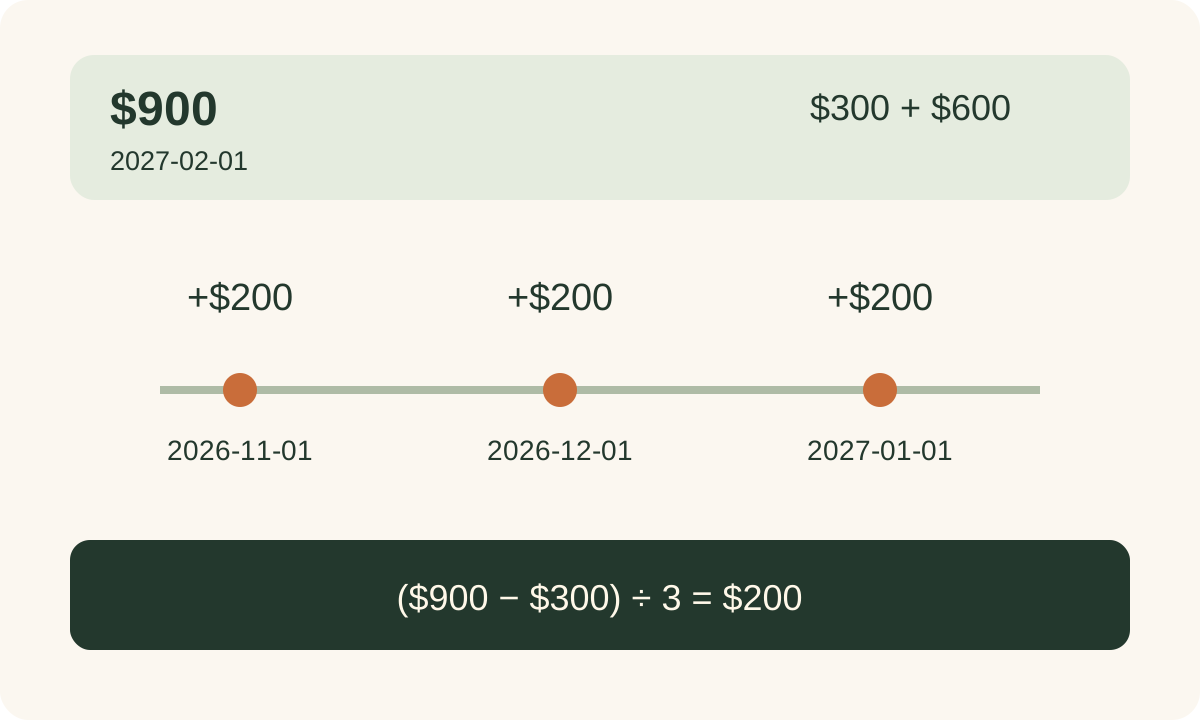
Tagihan yang segera jatuh tempo: tagihan fiktif $900 jatuh tempo pada 1 Februari 2027. Anda sudah menyisihkan $300, sehingga sisanya max(0, $900 - $300) = $600. Jika Anda dapat menyetor pada 1 November 2026, 1 Desember 2026, dan 1 Januari 2027, maka N = 3 dan targetnya $600 / 3 = $200 pada setiap tanggal.
Satu tahun penuh untuk bersiap: perpanjangan fiktif $900 jatuh tempo pada 31 Desember 2027 dan belum ada dana yang disisihkan. Jika dua belas tanggal setoran terencana berlangsung dari 1 Januari hingga 1 Desember 2027, targetnya $900 / 12 = $75 setiap kali. Ini berlaku karena dua belas setoran nyata muat sebelum tenggat, bukan karena setiap tagihan harus dibagi dua belas.
Setoran terlewat: biaya keanggotaan tahunan fiktif $540 jatuh tempo pada 15 Mei 2027. Anda telah menyisihkan $90 dan merencanakan lima setoran: 1 Desember 2026 serta 1 Januari, Februari, Maret, dan April 2027. Sisa $540 - $90 = $450 berarti $90 per setoran. Jika setoran 1 Januari terlewat, saldo setelah setoran Desember adalah $180 dan tersisa tiga tanggal. Target baru adalah ($540 - $180) / 3 = $120 per tanggal. Jika uang yang diterima tidak cukup untuk jumlah itu, catat kekurangannya dan periksa syarat tagihan serta pilihan yang tersedia sebelum tenggat. Jangan menghitung uang yang belum diterima atau memakai saldo dana lain tanpa memperbarui tujuan tersebut juga.
Tetapkan setiap dolar hanya sekali
Satu rekening tabungan dapat menyimpan uang untuk beberapa tagihan, tetapi catat saldo terpisah untuk tiap tujuan. Misalnya, dari $600 dalam rekening, Anda dapat menetapkan $350 untuk asuransi, $150 untuk keanggotaan, dan membiarkan $100 belum ditetapkan. $600 yang sama tidak dapat sekaligus dihitung sebagai $600 untuk setiap tagihan atau sebagai dana darurat.
Memindahkan uang antar rekening sendiri adalah transfer, bukan pendapatan baru. Jika Anda mencatat saldo umum yang tersedia dan saldo dana terpisah, kurangi penetapan baru dari saldo umum sekali saja. Saat tagihan dibayar dari dananya, kurangi dana itu dan catat tagihan sebagai pengeluaran sekali; jangan hitung transfer sebagai pengeluaran lain atau kurangi pembayaran dari saldo umum untuk kedua kalinya.
Jika tagihan berubah menjadi $540 setelah Anda menyisihkan $550, sisanya max(0, $540 - $550) = $0. Tidak perlu setoran baru. Alihkan kelebihan $10 hanya setelah mengurangi saldo dana tersebut, agar tidak dihitung untuk dua tujuan.
Tinjau rencana setiap minggu
Sekali seminggu, periksa tanggal jatuh tempo terdekat, jumlah tagihan terbaru, saldo nyata setiap dana, dan jumlah tanggal setoran yang masih tersedia. Hitung ulang jika harga atau tanggal berubah, setoran terlewat, atau uang dialihkan. Pemeriksaan singkat memperlihatkan kekurangan selagi masih ada waktu mempertimbangkan pilihan nyata. CFPB juga menyediakan alat anggaran arus kas untuk membandingkan uang yang diterima dan pengeluaran dari waktu ke waktu.
Lembar kerja untuk disalin
Tagihan:
Batas pembayaran (waktu uang harus dikirim atau diproses):
Perkiraan biaya tagihan:
Jumlah yang sudah disisihkan untuk tagihan ini:
Sisa = max(0, perkiraan biaya - jumlah yang disisihkan):
Tanggal setoran terencana sebelum tenggat:
N = jumlah tanggal tersebut:
Target per setoran = sisa / N (hanya jika N > 0):
Uang yang benar-benar ditambahkan sejauh ini:
Saldo saat ini yang ditetapkan untuk tagihan ini:
Tanggal peninjauan berikutnya:
Jika N = 0, pembayaran jatuh tempo sekarang atau sudah terlambat, atau tidak ada tanggal setoran lagi sebelum tenggat. Jangan membagi dengan nol atau menyajikan jumlah bulanan masa depan sebagai solusi untuk tanggal yang telah lewat. Bandingkan jumlah yang harus dibayar dengan dana yang sudah disisihkan, lalu periksa syarat dan pilihan yang tersedia dengan penyedia.
Pisahkan tagihan terencana dari keadaan darurat
Tagihan dengan tanggal yang diketahui termasuk dalam rencana pengeluaran. Tabungan darurat ditujukan untuk biaya tak terduga. CFPB menjelaskan dana darurat sebagai cadangan untuk biaya tak terencana dan menyatakan jumlah yang dibutuhkan bergantung pada keadaan seseorang (panduan CFPB). Pisahkan saldonya agar perpanjangan tahunan tidak diam-diam memakai uang untuk keadaan tak terduga.
Catatan pengeluaran opsional di Money Vault
Jika menggunakan Money Vault, Anda dapat mencatat pengeluaran di sana dan menyimpan perhitungan per tagihan ini secara terpisah. Money Vault adalah aplikasi iPhone; lembar kerja ini tidak membuat kalender tagihan tahunan atau menyisihkan uang secara otomatis. Lihat Money Vault di App Store.
Untuk rencana dasar, lihat panduan membuat anggaran dalam lima menit. Untuk tabungan darurat, lihat panduan melacak dana darurat. Untuk membandingkan alat tujuan tabungan, lihat panduan aplikasi tujuan tabungan.