सालाना खर्चों के लिए बचत कैसे करें
Money Vault के डेवलपर, Money Vault संपादकीय दल द्वारा लिखित। यह सामान्य शैक्षिक जानकारी है, व्यक्तिगत वित्तीय, कर, ऋण, निवेश या कानूनी सलाह नहीं।
सालाना बीमा प्रीमियम, सदस्यता या स्कूल की फीस का पहले से पता हो सकता है, फिर भी एक साथ भुगतान बड़ा लग सकता है। नियोजित खर्च का फंड एक ज्ञात भविष्य के खर्च के लिए अलग रखी रकम है। जमा राशि तय करने के लिए बिल की देय तारीख और मौजूदा अनुमान लें, उस बिल के लिए पहले से रखी रकम घटाएं और शेष को भुगतान की समयसीमा से पहले वास्तव में कर सकने वाली जमाओं की संख्या से बांटें।
ज्ञात तारीख वाले बिल चुनें
उन खर्चों से शुरू करें जिनकी देय तारीख स्पष्ट है, जैसे सालाना बीमा नवीनीकरण, सदस्यता शुल्क, लाइसेंस नवीनीकरण या कैंप फीस। अनुमान के लिए नवीनतम नोटिस या बिल लें। प्रदाता कीमत बदले तो अनुमान अपडेट करके फिर गणना करें।
वह तारीख लिखें जब भुगतान भेजना या पूरा होना जरूरी है, केवल देय महीना नहीं। CFPB का बिल कैलेंडर बिल, रकम, भुगतान की तारीख और पैसे आने की तारीख लिखने का सुझाव देता है। कैलेंडर समयसीमा दिखाता है; नीचे की कार्यपत्रिका एक बिल के लिए शेष रकम दिखाती है।
वास्तविक जमा तारीखों से गणना करें
दो चरण अपनाएं:
शेष = max(0, बिल की लागत - उसके लिए पहले से अलग रकम)
जमा = शेष / N, केवल जब N > 0
N भुगतान भेजने या पूरा होने की समयसीमा से पहले वास्तव में नियोजित जमा तारीखों की संख्या है। अपनी योजना में तारीखें गिनें। कैलेंडर महीनों की संख्या ऊपर पूर्णांक करके उसे जमाओं की संख्या न मानें। CFPB का बचत योजना उपकरण लक्ष्य रकम और समय का उपयोग करता है; यदि कुछ पैसा पहले से रखा है तो शेष रकम और उस अवधि की वास्तविक जमा तारीखें लें।
केवल वह पैसा जमा हो सकता है जो मिल चुका है और अभी उपलब्ध है। योजना में तारीख होने का मतलब पैसा फंड में होना नहीं है। वेतन या कोई भुगतान अभी नहीं आया है तो उसे शेष में न जोड़ें। नियोजित तारीख बिना जमा के निकल जाए तो उसे N से हटाकर बची तारीखों से फिर गणना करें।
अलग समयसीमाओं के तीन उदाहरण
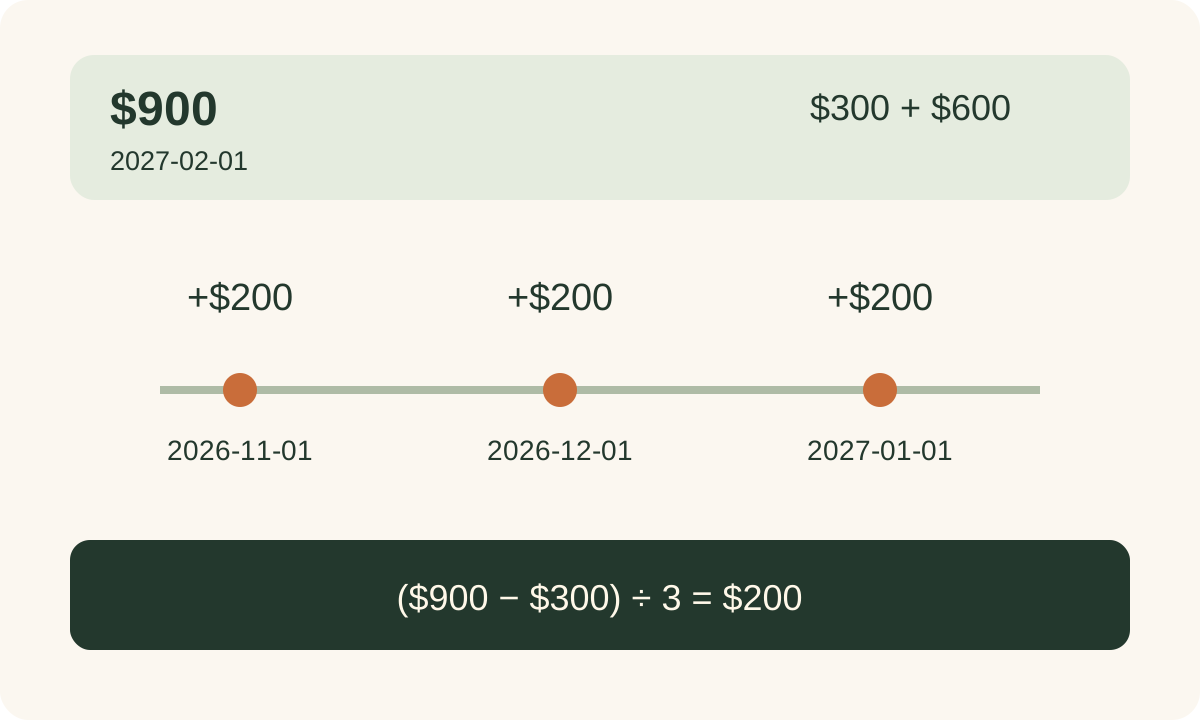
जल्द देय बिल: एक काल्पनिक $900 का बिल 1 फ़रवरी 2027 को देय है। आपने $300 अलग रखे हैं, इसलिए शेष max(0, $900 - $300) = $600 है। यदि आप 1 नवंबर 2026, 1 दिसंबर 2026 और 1 जनवरी 2027 को जमा कर सकते हैं, तो N = 3 और प्रत्येक तारीख का लक्ष्य $600 / 3 = $200 है।
तैयारी के लिए पूरा साल: काल्पनिक $900 का नवीनीकरण 31 दिसंबर 2027 को देय है और पहले से $0 रखे हैं। यदि बारह नियोजित जमा तारीखें 1 जनवरी से 1 दिसंबर 2027 तक हैं, तो लक्ष्य हर बार $900 / 12 = $75 है। यह इसलिए काम करता है क्योंकि बारह वास्तविक जमाएं समयसीमा से पहले संभव हैं, न कि इसलिए कि हर बिल को बारह से बांटना चाहिए।
एक जमा छूट गई: काल्पनिक $540 का सालाना सदस्यता शुल्क 15 मई 2027 को देय है। आपने $90 रखे हैं और पांच जमाएं तय हैं: 1 दिसंबर 2026 तथा 1 जनवरी, फ़रवरी, मार्च और अप्रैल 2027। शेष $540 - $90 = $450, यानी प्रति जमा $90 है। यदि 1 जनवरी की जमा छूट जाए, तो दिसंबर की जमा के बाद शेष $180 है और तीन तारीखें बचती हैं। नया लक्ष्य ($540 - $180) / 3 = $120 प्रति तारीख है। यदि प्राप्त पैसा इस रकम के लिए पर्याप्त नहीं है, कमी लिखें और समयसीमा से पहले बिल की शर्तें और विकल्प देखें। जो पैसा अभी नहीं आया उसे न गिनें और किसी दूसरे फंड का शेष उसके लक्ष्य को अपडेट किए बिना न लें।
हर डॉलर को केवल एक बार आवंटित करें
एक बचत खाते में कई बिलों के लिए पैसे हो सकते हैं, लेकिन प्रत्येक उद्देश्य का अलग शेष रखें। उदाहरण के लिए, खाते के $600 में से $350 बीमा और $150 सदस्यता के लिए रख सकते हैं तथा $100 बिना आवंटन के छोड़ सकते हैं। वही $600 हर बिल के लिए अलग-अलग $600 या साथ ही आपातकालीन रिजर्व नहीं हो सकते।
अपने खातों के बीच पैसा भेजना ट्रांसफर है, नई आय नहीं। यदि आप सामान्य उपलब्ध शेष और अलग फंड शेष रखते हैं, तो नया आवंटन उपलब्ध शेष से एक बार घटाएं। जब बिल उसके फंड से चुकाएं, उस फंड को घटाएं और बिल को एक बार खर्च दर्ज करें; ट्रांसफर को दूसरा खर्च न मानें या भुगतान सामान्य शेष से दोबारा न घटाएं।
यदि $550 रखने के बाद बिल घटकर $540 हो जाए, तो शेष max(0, $540 - $550) = $0 है। नई जमा जरूरी नहीं। अतिरिक्त $10 दूसरे उद्देश्य को देने से पहले इस फंड का शेष घटाएं ताकि रकम दो लक्ष्यों में न गिनी जाए।
हर हफ्ते योजना देखें
सप्ताह में एक बार अगली देय तारीखें, बिल की नवीनतम रकम, हर फंड का वास्तविक शेष और बची जमा तारीखों की संख्या जांचें। कीमत या तारीख बदलने, जमा छूटने या पैसा पुनः आवंटित होने पर गणना दोहराएं। छोटी जांच कमी तब दिखाती है जब वास्तविक विकल्प देखने का समय हो। CFPB का नकदी प्रवाह बजट उपकरण समय के साथ प्राप्त पैसे और खर्च की तुलना में मदद करता है।
कॉपी करने योग्य कार्यपत्रिका
बिल:
भुगतान की समयसीमा (भेजने या पूरा होने की तारीख):
बिल की अनुमानित लागत:
इस बिल के लिए पहले से अलग रकम:
शेष = max(0, अनुमानित लागत - अलग रकम):
समयसीमा से पहले नियोजित जमा तारीखें:
N = इन तारीखों की संख्या:
प्रति जमा लक्ष्य = शेष / N (केवल यदि N > 0):
अब तक वास्तव में जोड़ा गया पैसा:
इस बिल को आवंटित मौजूदा शेष:
अगली समीक्षा की तारीख:
यदि N = 0 है तो भुगतान अभी देय है या देर हो चुकी है, अथवा समयसीमा से पहले कोई जमा तारीख नहीं बची। शून्य से न बांटें और भविष्य की मासिक रकम को बीत चुकी तारीख का समाधान न बताएं। देय रकम की पहले से रखी रकम से तुलना करें, फिर प्रदाता से शर्तें और उपलब्ध विकल्प जांचें।
नियोजित बिलों को आपातकाल से अलग रखें
ज्ञात तारीख वाला बिल खर्च योजना का हिस्सा है। आपातकालीन बचत अनियोजित खर्चों के लिए है। CFPB के अनुसार आपातकालीन फंड अप्रत्याशित लागत का रिजर्व है और जरूरी रकम व्यक्ति की परिस्थिति पर निर्भर करती है (CFPB गाइड)। दोनों शेष अलग रखें ताकि सालाना नवीनीकरण चुपचाप अप्रत्याशित स्थिति का पैसा इस्तेमाल न करे।
Money Vault में वैकल्पिक खर्च रिकॉर्ड
यदि आप Money Vault उपयोग करते हैं, तो उसमें खर्च दर्ज कर सकते हैं और प्रत्येक बिल की यह गणना अलग रख सकते हैं। Money Vault iPhone ऐप है; यह कार्यपत्रिका सालाना बिल कैलेंडर नहीं बनाती और अपने आप पैसा अलग नहीं रखती। App Store पर Money Vault देखें।
बुनियादी खर्च योजना के लिए पांच मिनट में बजट बनाने की गाइड देखें। आपातकालीन बचत के लिए आपातकालीन फंड ट्रैक करने की गाइड देखें। बचत लक्ष्य उपकरणों की तुलना के लिए बचत लक्ष्य ऐप गाइड देखें।