Comment préparer ses dépenses annuelles
Rédigé par l’équipe éditoriale de Money Vault, développeur de Money Vault. Ces informations générales sont éducatives et ne constituent pas un conseil financier, fiscal, juridique, d’investissement ou relatif aux dettes adapté à votre situation.
Une prime d’assurance annuelle, une cotisation ou des frais scolaires peuvent être prévisibles tout en représentant une somme importante à payer d’un coup. Une réserve pour dépense prévue est une somme mise de côté pour un coût futur précis. Pour déterminer les versements, partez de l’échéance et du montant estimé, retirez la somme déjà réservée pour cette facture, puis divisez le reste par le nombre de versements que vous pouvez réellement effectuer avant la date limite.
Choisissez des factures à date connue
Commencez par les dépenses dont l’échéance est claire : renouvellement annuel d’assurance, cotisation, renouvellement de licence ou frais de camp. Utilisez le dernier avis ou relevé pour estimer le coût. Si le fournisseur modifie son prix, mettez à jour l’estimation et recalculez.
Notez la date à laquelle le paiement doit être envoyé ou encaissé, et pas seulement le mois de l’échéance. Le calendrier des factures du CFPB propose d’inscrire les factures, montants, dates de paiement et dates de rentrée d’argent. Le calendrier montre l’échéance ; la fiche ci-dessous indique la somme restante pour cette facture.
Calculez à partir des dates de versement réelles
Procédez en deux étapes :
reste = max(0, coût de la facture - somme déjà réservée pour cette facture)
versement = reste / N, uniquement si N > 0
N est le nombre de dates de versement réellement prévues avant l’envoi ou l’encaissement du paiement. Comptez les dates de votre plan. N’arrondissez pas le nombre de mois civils au supérieur pour obtenir le nombre de versements. L’outil de planification de l’épargne du CFPB utilise un objectif et une durée pour fixer une cible ; si une partie est déjà financée, prenez le reste et les dates réelles de versement dans cette période.
Seul l’argent déjà reçu et disponible peut être versé. Une date inscrite au plan ne signifie pas que l’argent est dans la réserve. Si un salaire ou autre paiement n’est pas arrivé, ne l’ajoutez pas au solde. Si une date prévue passe sans versement, retirez-la de N et recalculez avec les dates restantes.
Trois exemples avec des échéances différentes
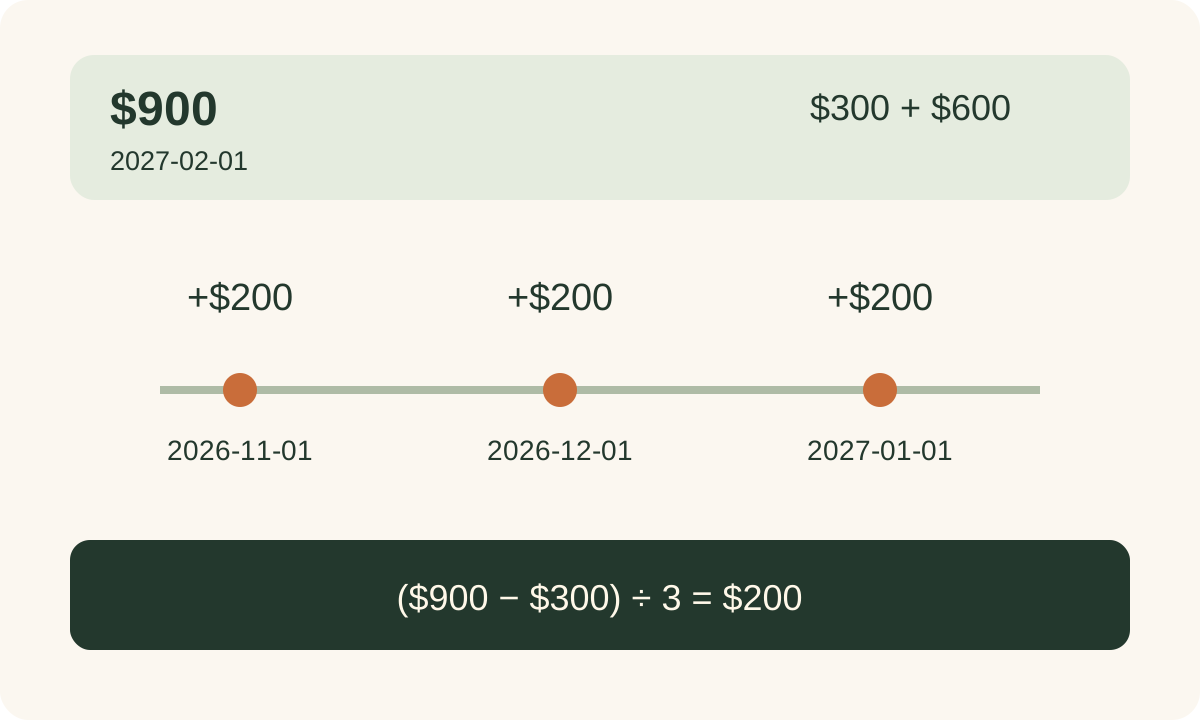
Une facture proche : une facture fictive de 900 $ est due le 1er février 2027. Vous avez déjà réservé 300 $, donc il reste max(0, 900 $ - 300 $) = 600 $. Si vous pouvez verser les 1er novembre et 1er décembre 2026 et le 1er janvier 2027, N = 3 et la cible est 600 $ / 3 = 200 $ à chaque date.
Une année entière pour se préparer : un renouvellement fictif de 900 $ est dû le 31 décembre 2027, sans somme déjà réservée. Si douze versements sont prévus du 1er janvier au 1er décembre 2027, la cible est 900 $ / 12 = 75 $ à chaque fois. Ce calcul fonctionne parce que douze versements réels tiennent avant l’échéance, pas parce que toute facture doit être divisée par douze.
Un versement manqué : une cotisation annuelle fictive de 540 $ est due le 15 mai 2027. Vous avez réservé 90 $ et prévu cinq versements : le 1er décembre 2026, puis les 1er janvier, février, mars et avril 2027. Le reste de 540 $ - 90 $ = 450 $ correspond à 90 $ par versement. Si celui du 1er janvier est manqué, le solde après le versement de décembre est de 180 $ et il reste trois dates. La nouvelle cible est (540 $ - 180 $) / 3 = 120 $ par date. Si l’argent reçu ne permet pas ce montant, notez l’écart et examinez les conditions et les options avant l’échéance. Ne comptez pas un revenu non reçu et ne prenez pas la réserve d’un autre objectif sans mettre aussi son plan à jour.
Attribuez chaque dollar une seule fois
Un compte d’épargne peut contenir de l’argent destiné à plusieurs factures, mais gardez un solde distinct par usage. Sur 600 $, vous pouvez par exemple attribuer 350 $ à l’assurance, 150 $ à une cotisation et laisser 100 $ sans affectation. Les mêmes 600 $ ne peuvent pas compter comme 600 $ pour chaque facture ni comme réserve d’urgence.
Un transfert entre vos propres comptes n’est pas un nouveau revenu. Si vous suivez un solde général disponible et des soldes distincts par réserve, déduisez chaque nouvelle affectation une seule fois du solde disponible. Lorsque vous payez une facture depuis sa réserve, diminuez cette réserve et enregistrez la dépense une fois ; ne comptez pas le transfert comme une autre dépense et ne déduisez pas le paiement une seconde fois du solde général.
Si une facture est revue à 540 $ alors que vous avez réservé 550 $, le reste est max(0, 540 $ - 550 $) = 0 $. Aucun nouveau versement n’est nécessaire. Réaffectez les 10 $ en trop seulement après avoir réduit le solde de cette réserve, pour ne pas les compter dans deux objectifs.
Vérifiez le plan chaque semaine
Chaque semaine, vérifiez les prochaines échéances, les montants actualisés, les soldes réels et le nombre de dates de versement encore disponibles. Recalculez en cas de changement de prix ou de date, de versement manqué ou de réaffectation. Une courte vérification permet de voir un manque pendant qu’il reste du temps pour examiner des options concrètes. Le CFPB propose aussi un outil de budget de trésorerie pour comparer les rentrées et les dépenses dans le temps.
Fiche à copier
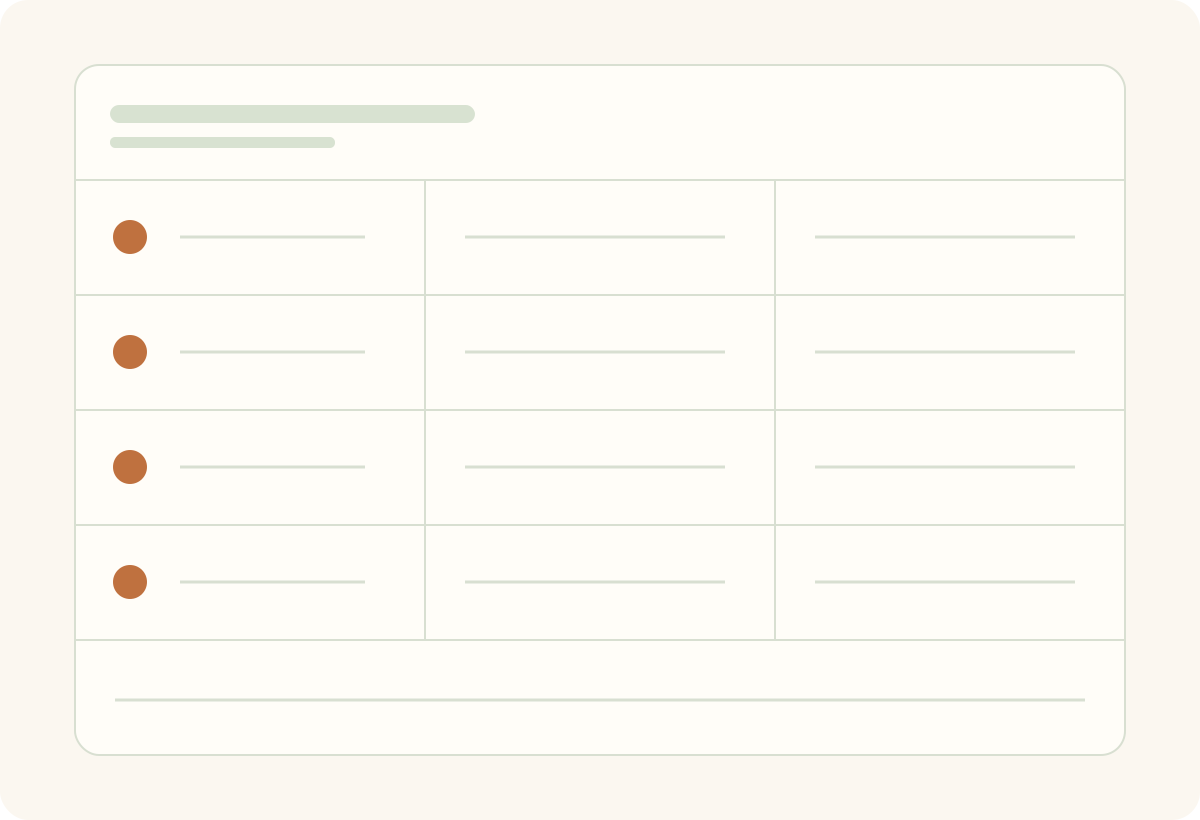
Facture :
Date limite de paiement (envoi ou encaissement) :
Coût estimé :
Somme déjà réservée pour cette facture :
Reste = max(0, coût estimé - somme réservée) :
Dates de versement prévues avant l’échéance :
N = nombre de ces dates :
Cible par versement = reste / N (uniquement si N > 0) :
Argent effectivement ajouté jusqu’ici :
Solde actuel attribué à cette facture :
Date de la prochaine vérification :
Si N = 0, la facture est due maintenant, en retard, ou il ne reste aucune date de versement avant l’échéance. Ne divisez pas par zéro et ne présentez pas un futur versement mensuel comme solution à une date passée. Comparez le montant dû à la somme déjà réservée, puis vérifiez les conditions et les options auprès du fournisseur.
Séparez les factures prévues des urgences
Une facture à date connue relève du plan de dépenses. L’épargne d’urgence sert aux dépenses imprévues. Le CFPB décrit le fonds d’urgence comme une réserve pour coûts non prévus et précise que le montant nécessaire dépend de la situation de chacun (guide du CFPB). Gardez des soldes séparés afin qu’un renouvellement annuel ne consomme pas silencieusement l’argent destiné à un imprévu.
Un journal facultatif dans Money Vault
Si vous utilisez Money Vault, vous pouvez y enregistrer vos dépenses et garder séparément ce calcul par facture. Money Vault est une application iPhone ; cette fiche ne crée pas de calendrier de factures annuelles et ne met pas d’argent de côté automatiquement. Voir Money Vault sur l’App Store.
Pour un plan de dépenses simple, consultez le guide pour établir un budget en cinq minutes. Pour l’épargne d’urgence, consultez le guide de suivi du fonds d’urgence. Pour comparer des outils d’épargne, consultez le guide des applications d’objectifs d’épargne.