Cómo ahorrar para gastos anuales: guía práctica
Escrito por el equipo editorial de Money Vault, desarrollador de Money Vault. Esta información es educativa y general; no constituye asesoramiento financiero, fiscal, sobre deudas, inversiones ni jurídico personalizado.
Una prima anual de seguro, una cuota de afiliación o un gasto escolar puede ser previsible y aun así resultar grande cuando llega de una sola vez. Un fondo para gastos previstos es una cantidad reservada para un coste futuro concreto. Para calcular la aportación, parte de la fecha de pago y del coste estimado, resta lo que ya reservaste para esa factura y divide el resto entre las aportaciones que realmente puedas hacer antes del plazo.
Elige facturas con fecha conocida
Empieza con pagos que tengan una fecha clara, como la renovación anual de un seguro, una cuota de afiliación, una licencia o un campamento. Usa el último aviso o recibo para estimar el coste. Si el proveedor cambia el precio, actualiza la estimación y vuelve a calcular.
Anota la fecha en que debes enviar el pago o en que debe hacerse efectivo, no solo el mes de vencimiento. El calendario de facturas de la CFPB propone anotar facturas, importes, fechas de pago y fechas de ingreso. El calendario muestra el plazo; la plantilla de abajo ayuda a calcular cuánto falta para esa factura.
Calcula las aportaciones según fechas reales
Usa estos dos pasos:
restante = max(0, coste de la factura - cantidad ya reservada para ella)
aportación = restante / N, solo si N > 0
N es el número de fechas reales de aportación previstas antes de enviar el pago o de que deba hacerse efectivo. Cuenta las fechas de tu plan. No redondees los meses del calendario hacia arriba para convertirlos en aportaciones. La herramienta de ahorro de la CFPB usa una meta y un plazo para fijar un objetivo; si ya tienes parte del dinero, utiliza el importe restante y las fechas reales dentro de ese plazo.
Solo el dinero recibido y disponible ahora puede convertirse en aportación. Una fecha en el plan no significa que el dinero esté en el fondo. Si aún no ha llegado una nómina u otro ingreso, no lo sumes al saldo. Si pasa una fecha prevista sin aportar, quítala de N y recalcula con las fechas restantes.
Tres ejemplos con distintos plazos
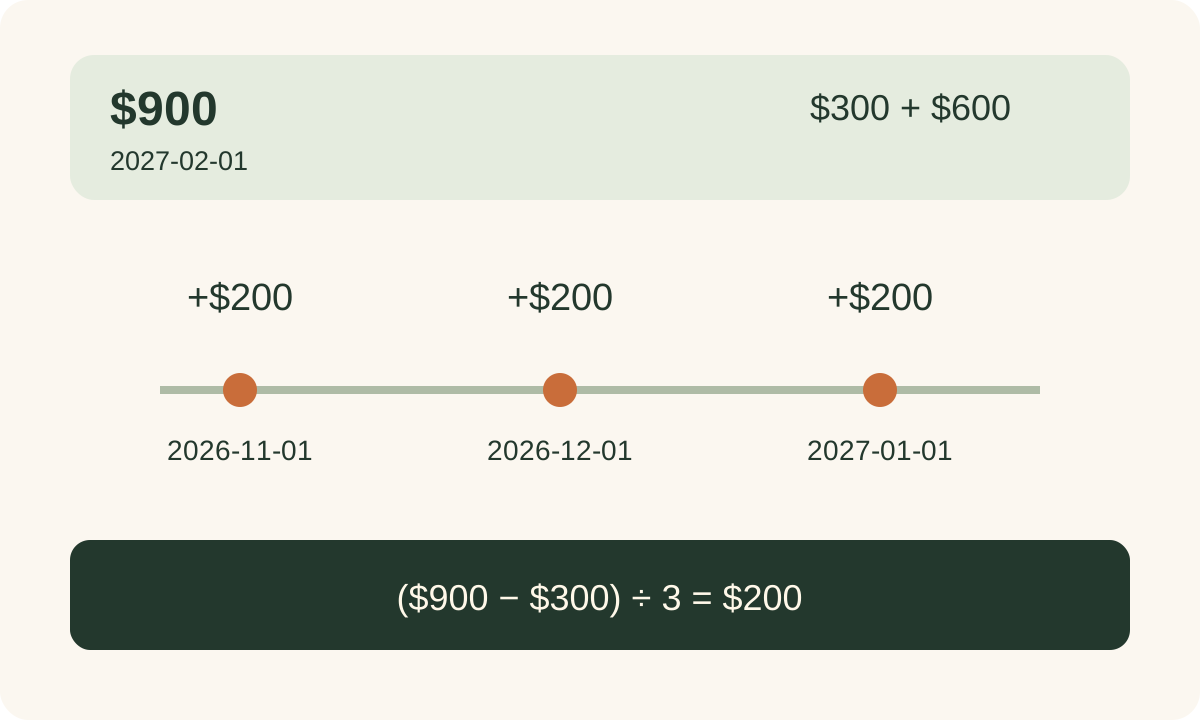
Una factura próxima: una factura ficticia de $900 vence el 1 de febrero de 2027. Ya tienes $300 reservados, así que faltan max(0, $900 - $300) = $600. Si puedes aportar el 1 de noviembre de 2026, el 1 de diciembre de 2026 y el 1 de enero de 2027, N = 3 y el objetivo es $600 / 3 = $200 en cada fecha.
Un año entero para prepararse: una renovación ficticia de $900 vence el 31 de diciembre de 2027 y no hay dinero reservado. Si las doce fechas previstas van del 1 de enero al 1 de diciembre de 2027, el objetivo es $900 / 12 = $75 cada vez. Funciona porque caben doce aportaciones reales antes del plazo, no porque todas las facturas deban dividirse entre doce.
Una aportación omitida: una cuota anual ficticia de $540 vence el 15 de mayo de 2027. Hay $90 reservados y cinco fechas previstas: 1 de diciembre de 2026, 1 de enero, 1 de febrero, 1 de marzo y 1 de abril de 2027. Faltan $540 - $90 = $450, es decir, $90 por aportación. Si se omite la aportación del 1 de enero, después de la de diciembre el saldo es de $180 y quedan tres fechas. El nuevo objetivo es ($540 - $180) / 3 = $120 por fecha. Si el dinero recibido no permite esa cantidad, anota la diferencia y revisa las condiciones y opciones antes del plazo. No cuentes dinero que no ha llegado ni tomes el saldo de otro fondo sin actualizar también esa meta.
Asigna cada dólar una sola vez
Una cuenta de ahorro puede contener dinero para varias facturas, pero mantén un saldo separado para cada finalidad. Por ejemplo, de $600 en una cuenta puedes asignar $350 al seguro, $150 a una cuota y dejar $100 sin asignar. Los mismos $600 no pueden contar a la vez como $600 para cada factura ni como reserva de emergencia.
Mover dinero entre tus propias cuentas es una transferencia, no un ingreso nuevo. Si llevas un saldo general disponible y saldos separados por fondo, resta una nueva asignación del saldo disponible una sola vez. Cuando pagues la factura desde su fondo, reduce ese fondo y registra el gasto una vez; no cuentes la transferencia como otro gasto ni restes el pago del saldo general por segunda vez.
Si la factura baja a $540 después de haber reservado $550, falta max(0, $540 - $550) = $0. No hace falta una aportación nueva. Reasigna los $10 sobrantes solo después de reducir el saldo de este fondo, para no contarlos en dos metas.
Revisa el plan cada semana
Una vez por semana, comprueba las próximas fechas de vencimiento, el importe actualizado de cada factura, el saldo real de cada fondo y las fechas de aportación disponibles. Recalcula si cambia un precio o una fecha, si omites una aportación o reasignas dinero. Una revisión breve permite ver una diferencia mientras todavía hay tiempo para considerar opciones reales. La CFPB también ofrece una herramienta de presupuesto de flujo de caja para comparar ingresos recibidos y gastos a lo largo del tiempo.
Plantilla para copiar
Factura:
Fecha límite de pago (envío o recepción efectiva):
Coste estimado:
Cantidad ya reservada para esta factura:
Restante = max(0, coste estimado - cantidad reservada):
Fechas previstas de aportación antes del plazo:
N = número de esas fechas:
Objetivo por aportación = restante / N (solo si N > 0):
Dinero efectivamente añadido hasta ahora:
Saldo actual asignado a esta factura:
Fecha de la próxima revisión:
Si N = 0, la factura vence hoy, está vencida o no quedan fechas de aportación antes del plazo. No dividas entre cero ni presentes una futura cantidad mensual como solución para una fecha pasada. Compara lo que debes con lo ya reservado y consulta las condiciones y opciones disponibles con el proveedor.
Separa las facturas previstas de las emergencias
Una factura con fecha conocida pertenece al plan de gastos. El ahorro de emergencia es para costes imprevistos. La CFPB define el fondo de emergencia como una reserva para gastos no previstos y señala que la cantidad necesaria depende de la situación de cada persona (guía de la CFPB). Mantén saldos separados para que una renovación anual no utilice sin darte cuenta el dinero reservado para un imprevisto.
Un registro opcional en Money Vault
Si usas Money Vault, puedes registrar allí tus gastos y llevar este cálculo por factura por separado. Money Vault es una aplicación para iPhone; esta plantilla no crea un calendario de facturas anuales ni aparta dinero automáticamente. Ver Money Vault en App Store.
Para un plan básico, consulta la guía para crear un presupuesto en cinco minutos. Para el ahorro de emergencia, consulta la guía de seguimiento del fondo de emergencia. Si comparas herramientas para metas de ahorro, consulta la guía de aplicaciones para ahorrar por objetivos.