Rücklagen für jährliche Ausgaben aufbauen
Verfasst vom Redaktionsteam von Money Vault, dem Entwickler von Money Vault. Diese allgemeinen Informationen dienen der Bildung und sind keine persönliche Finanz-, Steuer-, Schulden-, Anlage- oder Rechtsberatung.
Eine jährliche Versicherungsprämie, Mitgliedschaft oder Schulgebühr kann vorhersehbar sein und sich dennoch groß anfühlen, wenn sie auf einmal fällig wird. Eine zweckgebundene Rücklage ist Geld für eine bekannte zukünftige Ausgabe. Für die Einzahlung nimm das Fälligkeitsdatum und die aktuelle Kostenschätzung, ziehe das bereits für diese Rechnung zurückgelegte Geld ab und teile den Rest durch die Anzahl der Einzahlungen, die vor der Zahlungsfrist tatsächlich möglich sind.
Wähle Rechnungen mit bekanntem Termin
Beginne mit Ausgaben, deren Fälligkeit feststeht, etwa einer jährlichen Versicherungsverlängerung, einem Mitgliedsbeitrag, einer Lizenzverlängerung oder einer Ferienlagergebühr. Nutze die letzte Mitteilung oder Abrechnung für die Kostenschätzung. Ändert der Anbieter den Preis, aktualisiere die Schätzung und rechne neu.
Notiere, wann die Zahlung abgeschickt oder gutgeschrieben sein muss, nicht nur den Fälligkeitsmonat. Der Rechnungskalender des CFPB empfiehlt, Rechnungen, Beträge, Zahlungstermine und Geldzuflüsse aufzuschreiben. Der Kalender zeigt die Frist; das Arbeitsblatt unten zeigt den Restbetrag für die einzelne Rechnung.
Berechne Einzahlungen anhand tatsächlicher Termine
Gehe in zwei Schritten vor:
Rest = max(0, Rechnungskosten - bereits für diese Rechnung reservierter Betrag)
Einzahlung = Rest / N, nur wenn N > 0
N ist die Anzahl der tatsächlich geplanten Einzahlungstermine, bevor die Zahlung abgeschickt oder gutgeschrieben sein muss. Zähle die Daten in deinem Plan. Runde die Anzahl der Kalendermonate nicht auf und behandle sie nicht als Anzahl der Einzahlungen. Das Sparplan-Werkzeug des CFPB nutzt Zielbetrag und Zeitraum zur Festlegung eines Sparziels; ist ein Teil bereits vorhanden, verwende den Rest und die tatsächlichen Einzahlungstermine in diesem Zeitraum.
Nur bereits erhaltenes und aktuell verfügbares Geld kann eingezahlt werden. Ein Termin im Plan bedeutet nicht, dass das Geld in der Rücklage liegt. Ist ein Gehalt oder eine andere Zahlung noch nicht eingegangen, addiere sie nicht zum Saldo. Verstreicht ein geplanter Termin ohne Einzahlung, entferne ihn aus N und rechne mit den verbleibenden Terminen neu.
Drei Beispiele mit unterschiedlichen Fristen
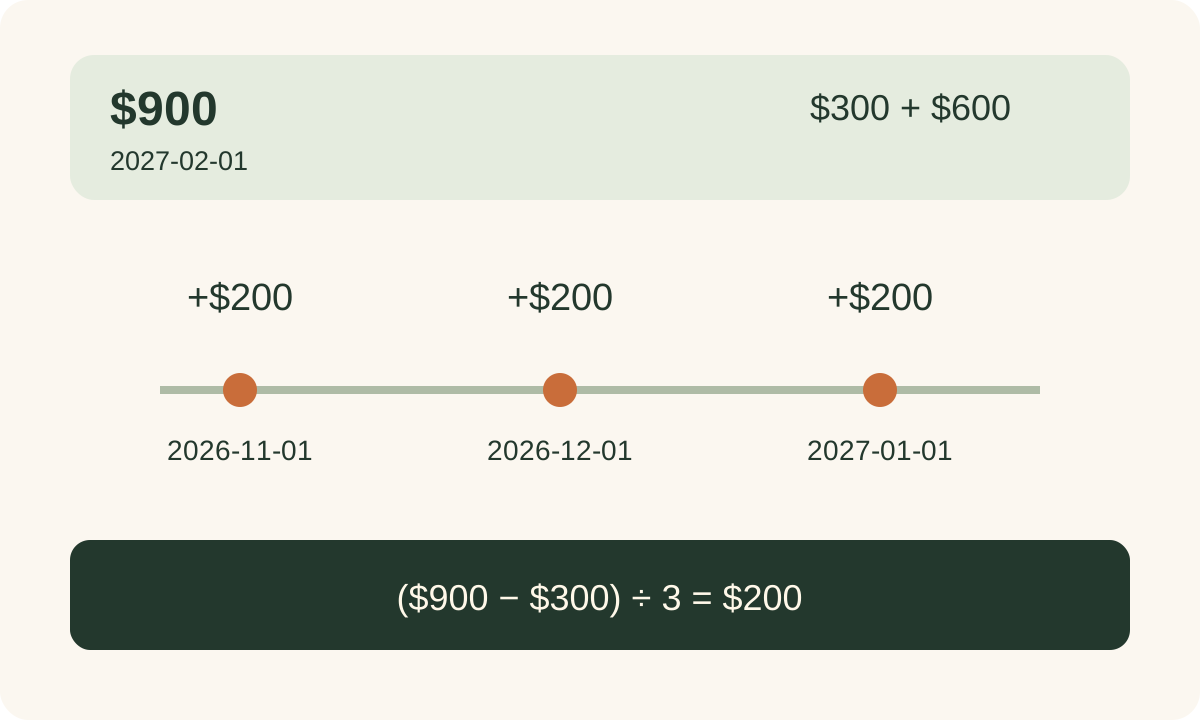
Eine bald fällige Rechnung: Eine fiktive Rechnung über 900 $ ist am 1. Februar 2027 fällig. Bereits reserviert sind 300 $, also bleiben max(0, 900 $ - 300 $) = 600 $. Sind Einzahlungen am 1. November 2026, 1. Dezember 2026 und 1. Januar 2027 möglich, gilt N = 3 und das Ziel beträgt 600 $ / 3 = 200 $ pro Termin.
Ein ganzes Jahr Vorlauf: Eine fiktive Verlängerung über 900 $ ist am 31. Dezember 2027 fällig; bisher sind 0 $ reserviert. Liegen zwölf geplante Einzahlungstermine zwischen dem 1. Januar und dem 1. Dezember 2027, beträgt das Ziel 900 $ / 12 = 75 $ pro Einzahlung. Das funktioniert, weil zwölf tatsächliche Einzahlungen vor die Frist passen, nicht weil jede Rechnung durch zwölf geteilt werden sollte.
Eine versäumte Einzahlung: Ein fiktiver jährlicher Mitgliedsbeitrag von 540 $ ist am 15. Mai 2027 fällig. 90 $ sind reserviert und fünf Einzahlungen geplant: am 1. Dezember 2026 sowie am 1. Januar, Februar, März und April 2027. Der Rest von 540 $ - 90 $ = 450 $ ergibt 90 $ pro Einzahlung. Fällt die Einzahlung am 1. Januar aus, beträgt der Saldo nach der Dezember-Einzahlung 180 $ und drei Termine bleiben. Das neue Ziel ist (540 $ - 180 $) / 3 = 120 $ pro Termin. Reicht das erhaltene Geld dafür nicht, notiere die Lücke und prüfe vor der Frist die Bedingungen und verfügbaren Möglichkeiten. Zähle kein noch nicht eingegangenes Geld und verwende keine andere Rücklage, ohne auch deren Ziel zu aktualisieren.
Ordne jeden Dollar nur einmal zu
Ein Sparkonto kann Geld für mehrere Rechnungen enthalten, aber führe für jeden Zweck einen getrennten Saldo. Von 600 $ auf dem Konto könntest du 350 $ der Versicherung und 150 $ einem Mitgliedsbeitrag zuordnen und 100 $ nicht zuweisen. Dieselben 600 $ können nicht zugleich als 600 $ für jede Rechnung oder als Notgroschen gelten.
Eine Überweisung zwischen eigenen Konten ist kein neues Einkommen. Führst du einen allgemeinen verfügbaren Saldo und getrennte Rücklagensalden, ziehe eine neue Zuordnung einmal vom verfügbaren Saldo ab. Wird die Rechnung aus ihrer Rücklage bezahlt, reduziere diese Rücklage und erfasse die Rechnung einmal als Ausgabe; zähle die Überweisung nicht als weitere Ausgabe und ziehe die Zahlung nicht ein zweites Mal vom allgemeinen Saldo ab.
Wird eine Rechnung auf 540 $ geändert, nachdem du 550 $ reserviert hast, beträgt der Rest max(0, 540 $ - 550 $) = 0 $. Es ist keine weitere Einzahlung nötig. Weise die überschüssigen 10 $ erst neu zu, nachdem du den Saldo dieser Rücklage reduziert hast, damit sie nicht für zwei Ziele zählen.
Prüfe den Plan jede Woche
Prüfe einmal pro Woche die nächsten Fälligkeiten, den aktuellen Rechnungsbetrag, den tatsächlichen Saldo jeder Rücklage und die noch verfügbaren Einzahlungstermine. Rechne neu, wenn sich Preis oder Datum ändern, eine Einzahlung ausfällt oder Geld neu zugeordnet wird. Eine kurze Prüfung macht eine Lücke sichtbar, solange noch Zeit für konkrete Möglichkeiten bleibt. Das CFPB bietet auch ein Werkzeug für den Zahlungsstrom zum Vergleich von erhaltenem Geld und Ausgaben im Zeitverlauf an.
Arbeitsblatt zum Kopieren
Rechnung:
Zahlungsfrist (Versand oder Gutschrift):
Geschätzte Rechnungskosten:
Bereits für diese Rechnung reservierter Betrag:
Rest = max(0, geschätzte Kosten - reservierter Betrag):
Geplante Einzahlungstermine vor der Frist:
N = Anzahl dieser Termine:
Ziel pro Einzahlung = Rest / N (nur wenn N > 0):
Bisher tatsächlich eingezahltes Geld:
Aktuell dieser Rechnung zugeordneter Saldo:
Nächstes Prüfdatum:
Wenn N = 0, ist die Zahlung jetzt fällig oder überfällig, oder es gibt keine Einzahlungstermine vor der Frist mehr. Teile nicht durch null und stelle keinen zukünftigen Monatsbetrag als Lösung für ein vergangenes Datum dar. Vergleiche den fälligen mit dem bereits reservierten Betrag und prüfe die Bedingungen und verfügbaren Möglichkeiten beim Anbieter.
Trenne geplante Rechnungen von Notfällen
Eine Rechnung mit bekanntem Datum gehört in den Ausgabenplan. Der Notgroschen ist für ungeplante Ausgaben gedacht. Das CFPB beschreibt ihn als Reserve für unvorhergesehene Kosten und erklärt, dass der benötigte Betrag von der persönlichen Situation abhängt (CFPB-Leitfaden). Halte die Salden getrennt, damit eine jährliche Verlängerung nicht unbemerkt Geld für einen unerwarteten Notfall verbraucht.
Ein optionales Ausgabenprotokoll in Money Vault
Wenn du Money Vault verwendest, kannst du dort Ausgaben erfassen und diese Rechnung-für-Rechnung-Berechnung getrennt führen. Money Vault ist eine iPhone-App; dieses Arbeitsblatt erstellt keinen Kalender für jährliche Rechnungen und legt kein Geld automatisch zurück. Money Vault im App Store ansehen.
Für einen einfachen Ausgabenplan siehe die Anleitung zum Budget in fünf Minuten. Für Notfallersparnisse siehe die Anleitung zum Nachverfolgen des Notgroschens. Zum Vergleich von Sparziel-Werkzeugen siehe den Ratgeber zu Sparziel-Apps.