كيف تدخر للمصاريف السنوية
أعد هذا المقال فريق تحرير Money Vault، مطور تطبيق Money Vault. هذه معلومات تعليمية عامة وليست مشورة مالية أو ضريبية أو قانونية أو استثمارية أو متعلقة بالديون لحالتك الشخصية.
قد يكون قسط التأمين السنوي أو رسم العضوية أو المصاريف المدرسية متوقعاً، لكنه قد يبدو كبيراً عند دفعه دفعة واحدة. صندوق المصروفات المخططة هو رصيد تخصصه لتكلفة مستقبلية معروفة. لتحديد الإيداع، ابدأ بتاريخ الاستحقاق والتكلفة المقدرة حالياً، واطرح ما حجزته لهذه الفاتورة، ثم اقسم الباقي على عدد الإيداعات التي تستطيع فعلاً إجراءها قبل الموعد النهائي.
اختر فواتير ذات موعد معروف
ابدأ بالمصاريف ذات التاريخ الواضح، مثل تجديد التأمين السنوي أو رسوم العضوية أو تجديد الرخصة أو رسوم المخيم. استخدم أحدث إشعار أو فاتورة لتقدير التكلفة. إذا غيّر المزود السعر، حدّث التقدير وأعد الحساب.
اكتب التاريخ الذي يجب إرسال الدفعة فيه أو إتمامها، وليس شهر الاستحقاق فقط. تقترح أداة تقويم الفواتير من CFPB تسجيل الفواتير والمبالغ ومواعيد الدفع ووصول الأموال. يوضح التقويم الموعد، وتوضح ورقة العمل أدناه المبلغ المتبقي لفاتورة واحدة.
احسب الإيداعات حسب المواعيد الفعلية
استخدم خطوتين:
المتبقي = max(0, تكلفة الفاتورة - المبلغ المحجوز لها بالفعل)
الإيداع = المتبقي / N، فقط عندما N > 0
N هو عدد مواعيد الإيداع المجدولة فعلياً قبل إرسال الدفعة أو الموعد الذي يجب أن تتم فيه. احسب التواريخ في خطتك. لا تقرّب عدد أشهر التقويم إلى الأعلى وتعتبره عدد الإيداعات. تستخدم أداة خطة الادخار من CFPB مبلغ الهدف والفترة لتحديد هدف ادخار؛ وإذا كان جزء من المبلغ محجوزاً، فاستخدم المتبقي ومواعيد الإيداع الفعلية خلال الفترة.
لا يمكن إيداع سوى المال الذي استلمته وأصبح متاحاً الآن. التاريخ في الخطة لا يعني أن المال موجود في الصندوق. إذا لم يصل الراتب أو أي دفعة أخرى، فلا تضفها إلى الرصيد. إذا مر موعد مخطط دون إيداع، احذفه من N وأعد الحساب وفق المواعيد المتبقية.
ثلاثة أمثلة بمواعيد مختلفة
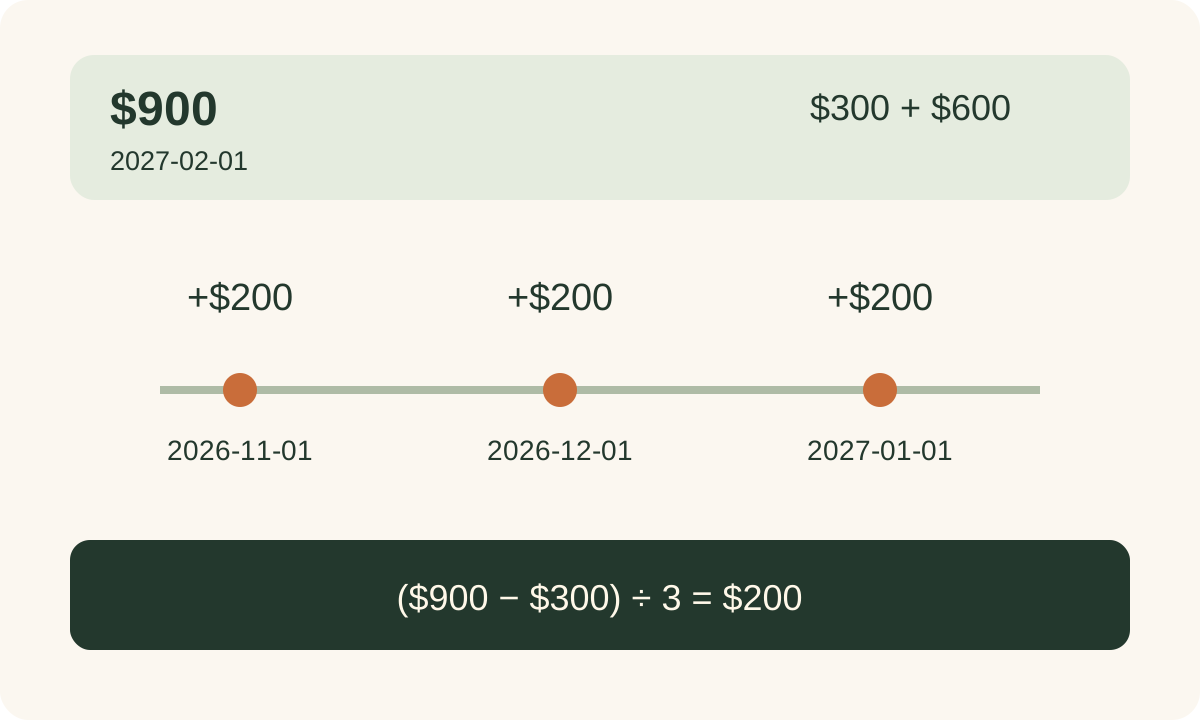
فاتورة قريبة: فاتورة افتراضية بقيمة 900 دولار تستحق في 1 فبراير 2027. حجزت لها 300 دولار، فيكون المتبقي max(0, $900 - $300) = $600. إذا استطعت الإيداع في 1 نوفمبر 2026 و1 ديسمبر 2026 و1 يناير 2027، فإن N = 3 والهدف $600 / 3 = $200 في كل تاريخ.
سنة كاملة للاستعداد: تجديد افتراضي بقيمة 900 دولار يستحق في 31 ديسمبر 2027، والمبلغ المحجوز صفر. إذا كانت مواعيد الإيداع الاثنا عشر من 1 يناير إلى 1 ديسمبر 2027، فالهدف $900 / 12 = $75 كل مرة. ينجح الحساب لأن اثني عشر إيداعاً فعلياً تتسع قبل الموعد، لا لأن كل فاتورة يجب تقسيمها على اثني عشر.
إيداع فائت: رسم عضوية سنوي افتراضي بقيمة 540 دولاراً يستحق في 15 مايو 2027. حجزت 90 دولاراً وخططت لخمسة إيداعات: 1 ديسمبر 2026 و1 يناير وفبراير ومارس وأبريل 2027. المتبقي $540 - $90 = $450، أي $90 لكل إيداع. إذا فات إيداع 1 يناير، يصبح الرصيد بعد إيداع ديسمبر $180 وتبقى ثلاثة تواريخ. الهدف الجديد ($540 - $180) / 3 = $120 لكل تاريخ. إذا لم يسمح المال المستلم بذلك، فاكتب العجز وراجع شروط الفاتورة والخيارات المتاحة قبل الموعد. لا تحسب مالاً لم يصل ولا تستخدم رصيد صندوق آخر دون تحديث هدفه أيضاً.
خصص كل دولار مرة واحدة فقط
يمكن لحساب ادخار واحد أن يحتوي على أموال لعدة فواتير، لكن احتفظ برصيد منفصل لكل غرض. مثلاً، من 600 دولار في الحساب يمكن تخصيص 350 للتأمين و150 للعضوية وترك 100 دون تخصيص. لا يمكن احتساب الـ600 نفسها كأنها 600 لكل فاتورة أو كاحتياطي للطوارئ في الوقت نفسه.
نقل المال بين حساباتك تحويل وليس دخلاً جديداً. إذا تابعت رصيداً عاماً متاحاً وأرصدة منفصلة للصناديق، فاطرح التخصيص الجديد من الرصيد المتاح مرة واحدة. عند دفع الفاتورة من صندوقها، خفّض ذلك الصندوق وسجل الفاتورة كمصروف مرة واحدة؛ لا تعتبر التحويل مصروفاً آخر ولا تطرح الدفع من الرصيد العام مرة ثانية.
إذا خُفضت الفاتورة إلى 540 دولاراً بعد حجز 550، فالمتبقي max(0, $540 - $550) = $0. لا يلزم إيداع جديد. أعد تخصيص العشرة الزائدة بعد تخفيض رصيد هذا الصندوق فقط، حتى لا تُحسب لهدفين.
راجع الخطة كل أسبوع
مرة كل أسبوع، راجع المواعيد المقبلة ومبلغ الفاتورة المحدث والرصيد الفعلي لكل صندوق وعدد مواعيد الإيداع المتبقية. أعد الحساب عند تغير السعر أو التاريخ أو فوات إيداع أو إعادة تخصيص المال. تظهر المراجعة القصيرة العجز بينما لا يزال هناك وقت للنظر في خيارات فعلية. توفر CFPB أيضاً أداة ميزانية التدفق النقدي لمقارنة الأموال المستلمة بالمصاريف عبر الوقت.
ورقة عمل قابلة للنسخ
الفاتورة:
موعد الدفع النهائي (إرسال المال أو إتمامه):
تكلفة الفاتورة المقدرة:
المبلغ المحجوز لهذه الفاتورة بالفعل:
المتبقي = max(0, التكلفة المقدرة - المبلغ المحجوز):
مواعيد الإيداع المخططة قبل الموعد:
N = عدد تلك المواعيد:
هدف كل إيداع = المتبقي / N (فقط إذا N > 0):
المال المضاف فعلياً حتى الآن:
الرصيد الحالي المخصص لهذه الفاتورة:
موعد المراجعة التالية:
إذا كان N = 0، فالدفعة مستحقة الآن أو متأخرة، أو لا توجد مواعيد إيداع متبقية قبل الموعد. لا تقسم على صفر ولا تعرض مبلغاً شهرياً مستقبلياً كحل لموعد مضى. قارن المبلغ المستحق بما حجزته، ثم تحقق من الشروط والخيارات المتاحة مع المزود.
افصل الفواتير المخططة عن الطوارئ
الفاتورة ذات التاريخ المعروف جزء من خطة الإنفاق. أما ادخار الطوارئ فهو للنفقات غير المخططة. تصف CFPB صندوق الطوارئ بأنه احتياطي للتكاليف غير المتوقعة وتذكر أن المبلغ المطلوب يعتمد على ظروف الشخص (دليل CFPB). احتفظ برصيدين منفصلين حتى لا يستهلك التجديد السنوي دون انتباه المال المخصص لظرف طارئ.
سجل اختياري للمصاريف في Money Vault
إذا كنت تستخدم Money Vault، يمكنك تسجيل المصاريف فيه والاحتفاظ بحساب كل فاتورة على حدة. Money Vault تطبيق iPhone؛ لا تنشئ ورقة العمل هذه تقويماً للفواتير السنوية ولا تدخر المال تلقائياً. عرض Money Vault في App Store.
لخطة إنفاق أساسية، راجع دليل إعداد الميزانية في خمس دقائق. ولادخار الطوارئ، راجع دليل متابعة صندوق الطوارئ. ولمقارنة أدوات أهداف الادخار، راجع دليل تطبيقات أهداف الادخار.